
Bonne pratique 50
OBJECTIF : UNE COMPTABILITÉ GÉNÉRALE RÉGULIÈRE, SINCÈRE ET CONTRIBUANTÀ DONNER UNE IMAGE FIDÈLE
F1.1 #50 à 53 Organisation comptable
L’entité établit des comptes annuels (Bilan, Compte de résultat, Annexe) conformes aux normes en utilisant les trames de présentation préconisées par ces normes. En particulier l’annexe comprend, outre les obligations légales, toutes les informations nécessaires à la bonne compréhension des comptes.
Pourquoi ?
La présentation d'ensemble des comptes doit être conforme au règlement ANC n°2014-03 relatif au plan comptable général et au règlement ANC 2018-06 pour les règles spécifiques aux OBNL.
A noter que certaines associations sont soumises réglementairement à des obligations de publication et de certification des comptes annuels :
- celles qui reçoivent des dons/subventions > 153 K € ;
- celles qui ont une activité économique qui dépasse 2 des 3 seuils prévus par le CC (ressources 3,1 M €, Bilan 1,55 M €, 50 salariés).
Comment ?
Points spécifiques: Les organismes sans but lucratif doivent inclure dans leur annexe : la description de l’objet social de l’entité ; la description de la nature et du périmètre des activités ou missions; la description des moyens mis en oeuvre ; le suivi et la description des fonds dédiés ou des fonds reportés; la méthode d’évaluation des contributions volontaires en nature réalisées. L’annexe comprend systématiquement une explication en cas de changements de méthode. Pour les organismes faisant appel à la générosité du public, l’annexe comprend le CROD et le CER (voir B.P. 51).
L’annexe comporte, dans tous les cas, le tableau de variation des fonds propres, et une information si l’entité reçoit des legs ou donations (voir B.P. 60 sur la finesse, la qualité de l’information fournie). Elle fournit également le détail et les commentaires sur les montants significatifs en proportion et en valeur (par exemple, une ventilation des subventions sera fournie, le détail des autres produits etc…).
Rappel L’annexe des comptes annuels fait partie des comptes annuels. Elle comprend, en particulier le CROD et le CER (lorsqu’applicables - voir B.P. 51 pour les règles relatives au CROD et au CER). Elle comporte toutes les informations d’importance significative pour expliquer, détailler et commenter les informations figurant dans le bilan et le compte de résultat. Elle met en évidence tout fait de nature à influencer le jugement sur les informations figurant dans le bilan et le compte de résultat.
Les principaux documents la composant doivent relater : les faits majeurs, les principes comptables et les méthodes utilisées pour présenter le bilan et le compte de résultat, les faits significatifs postérieurs à la clôture ayant une influence significative sur le patrimoine et la situation financière de l’établissement, le statut fiscal. Elle doit décrire et justifier les modifications intervenues d’un exercice à l’autre en ce qui concerne la présentation des comptes annuels et les méthodes d’évaluation retenues.
Critères qualitatifs ?
Les comptes annuels respectent la réglementation comptable et présentent de façon sincère les données chiffrées de l’OBNL et donnent une image fidèle de sa situation financière et de son patrimoine.
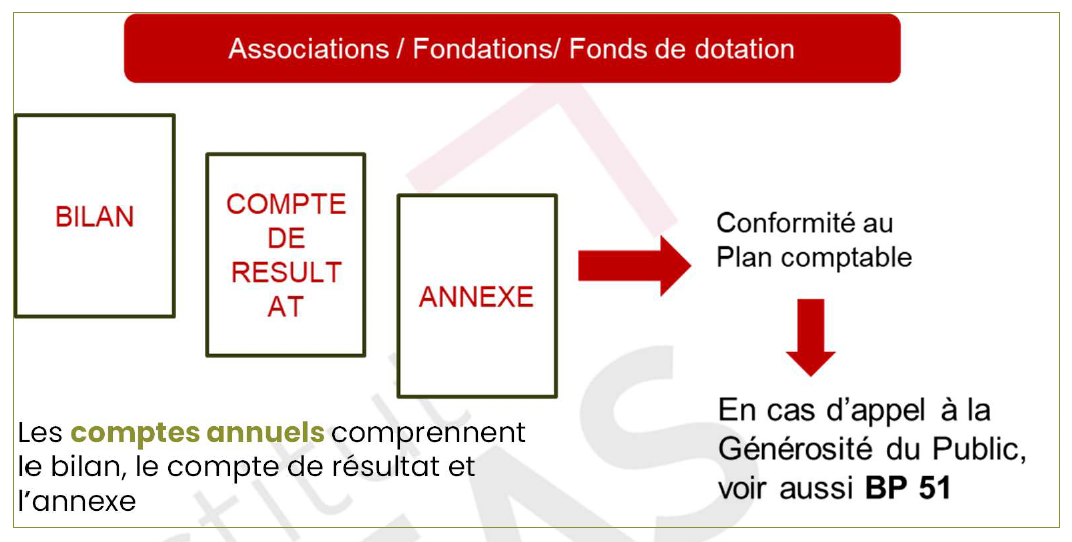
Description d'un schéma la composition des comptes annuels et leur cadre réglementaire.
Le schéma montre que les comptes annuels reposent sur trois documents complémentaires : le bilan (situation financière), le compte de résultat (activité sur une période) et l’annexe (informations explicatives).
Il précise que ces documents doivent respecter le plan comptable, garantissant des règles communes de présentation et de fiabilité.
Enfin, il indique que des exigences supplémentaires s’ajoutent en cas d’appel à la générosité du public, impliquant une information renforcée (voir B.P. 51).
Points comptables propres aux OBNL – quelques rappels :
- Fonds dédiés : ressources non encore utilisées, affectées par des tiers donateurs à des projets précis ;
- Appel à la générosité du public (>153k€): impose la production du CROD (compte de résultat par origine et destination) et le CER (Compte d’emploi des ressources collectées auprès du public) (voir ) ;
- Parrainage et mécénat à détailler pour les significatifs ;
- Dons manuels : pas d’autorisation spéciale pour en recevoir; legs et donations : ne peuvent être perçus que par des associations ayant la «grande capacité juridique» comme les associations Reconnues d’Utilité Publique (RUP) ;
- Dons en nature: contributions volontaires en nature (CVN); les CVN figurent au pied du compte de résultat.
Les comptes annuels comprennent le bilan, le compte de résultat et l’annexe.
Cas particulier des fonds de dotation :
- doivent publier leurs comptes annuels dans les 6 mois suivant la fin de l'exercice ;
- cette publication est obligatoire pour tous les fonds de dotation quel que soit le montant de leurs ressources (sur le site de la DILA) ;
- la certification des comptes par un CAC est obligatoire au delà de 10k€ de ressources
- envoient un rapport d’activité, les comptes annuels et le rapport du CAC à la préfecture dans les 6 mois suivant la clôture de l’exercice.
POUR ALLER PLUS LOIN
Voir l’Autodiagnostic – associations du CNOEC: MonDiagAsso - Auto-diagnostic pour associations
Sur l’Appel à la Générosité du Public: voir Focus AGP (annexes) et Guide_AGP_asso.gouv