
Bonne pratique 11
OBJECTIF : DES ORGANES DE GOUVERNANCE AU FONCTIONNEMENT EFFECTIF
G2.3 #11.12 Un contrôle externe
L’entité se dote d’un commissaire aux comptes quelle que soit sa taille.
Pourquoi ?
RAPPELS : Le commissaire aux comptes (« CAC »).
Mission : certification des comptes + avis et recommandations éventuelles sur le contrôle interne. « Les commissaires aux comptes relatent dans leur rapport à l'assemblée générale ordinaire l'accomplissement de leurs missions. Ils expriment par leur certification, qu'ayant effectué leur mission, ils ont acquis l'assurance raisonnable que les comptes annuels ne comportent pas d'anomalies significatives ». Le CAC exerce une profession réglementée dont le rôle est de contrôler la régularité des écritures comptables des organismes et la véracité de leurs constatations au regard des documents qui les justifient. La mission du CAC est encadrée par la loi et son application est surveillée par le Haut Conseil du Commissariat aux Comptes (H3C), qui dépend du ministère de la justice. Il est astreint à un code déontologique qui lui interdit toute mission de conseil auprès de l’entité qu’il contrôle et celles qui lui sont liées.
Rapports : Le CAC fournit deux rapports – le rapport général sur la certification des comptes et le rapport spécial sur les conventions réglementées (sauf pour les fondations et fonds de dotation qui n’en n’ont pas l’obligation mais qui peuvent le demander).
Nominations : La nomination d’un CAC et la certification des comptes sont obligatoires 1) pour les associations au-delà de 153 k € de dons ou subventions reçues (voir aussi la B.P. 52 « Des comptes annuels certifiés par le CAC ») ainsi que 2) les fondations reconnues d’utilité publique (RUP) dans tous les cas et 3) les fonds de dotation.
La B.P. 11, requiert la nomination d’un CAC pour tous les organismes :
- L’accompagnement du CAC offre la garantie que les procédures réglementaires en matière de contrôle et de tenue des comptes sont respectées.
- La présence d’un CAC rassure et prouve la bonne foi vis-à-vis de la loi et des parties prenantes. Il contribue à assurer la transparence de la gestion de la structure.
Comment ?
- Nomination effective et renouvellement du CAC avec validation formelle par l’organe délibérant (OD) ou l’Organe collégial d’Administration (OCA) si pas d’OD (cas des fondations par exemple).
- Renouvellement effectif du CAC après consultation ouverte à plusieurs propositions et choix du CAC pour la durée légale.
Critères qualitatifs ?
- PV de nomination du CAC de l’organe délibérant ou de l’OCA si pas d’OD (pour les fondations par exemple).
Questions / Commentaires
Nomination du CAC /Comptes consolidés ou combinés pour les entités d’un réseau (implantations locales ou succursales) ou pour les groupes avec liens juridiques ou financiers (voir B.P. 53).
Pour rappel : la mission du CAC couvre l’entité et l’ensemble des implantations locales qui n’ont pas de structure juridique propres.
Pour les entités indépendantes d’un réseau (sans liens juridiques) ou les entités liées (liens juridiques ou financiers) d’un groupe, la B.P. 11 ainsi que la B.P. 53 n’induisent pas pour celles-ci de manière impérative d’avoir un CAC dans les structures associées ni que les comptes combinés ou consolidés sont obligatoires. Voir la B.P. 53.
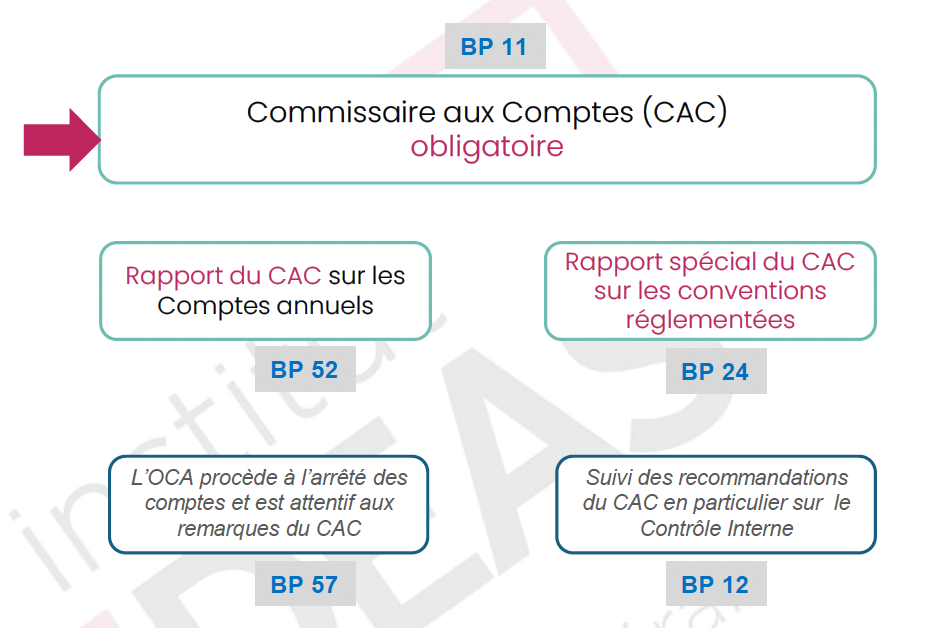
Description du schéma Le commissaire aux comptes
Ce visuel présente le rôle du commissaire aux comptes dans le contrôle et le suivi des comptes d’une organisation. Il s’organise en une chaîne descendante : en haut, l’obligation de recourir à un commissaire aux comptes (B.P. 11), puis deux types de rapports produits : 1. Rapport sur les comptes annuels (B.P. 52), 2. Rapport spécial sur les conventions réglementées (B.P. 24). En dessous, deux actions associées sont décrites : d’un côté l’arrêté des comptes en tenant compte des remarques du commissaire aux comptes (B.P. 57), de l’autre le suivi de ses recommandations, notamment sur le contrôle interne (B.P. 12). L’idée principale est de montrer que l’intervention du commissaire aux comptes structure à la fois la production d’informations financières et leur amélioration continue.