
Bonne pratique 52
OBJECTIF : UNE COMPTABILITÉ GÉNÉRALE RÉGULIÈRE, SINCÈRE ET CONTRIBUANTÀ DONNER UNE IMAGE FIDÈLE
F1.1 #50 à 53 Organisation comptable
Des comptes annuels certifiés par le commissaire aux comptes (CAC) et approuvés par l’organe habilité :
- arrêtés par l’organe habilité tel que prévu dans les statuts ou le règlement intérieur ;
- dont les informations financières (rapport de gestion, rapport du trésorier ou rapport financier selon la terminologie retenue par l’entité) sont couvertes par la mission du Commissaire aux comptes qui en vérifie la sincérité et la conformité avec les comptes annuels ;
- certifiés par le Commissaire aux comptes ;
- approuvés par l’organe délibérant ou l’organe habilité par les statuts dans les 6 mois suivant la clôture.
Pourquoi ?
RAPPEL : le commissaire aux comptes (CAC) exerce une profession réglementée dont le rôle est de s’assurer que les comptes sont réguliers et sincères et donnent une image fidèle du résultat des opérations de l'exercice ainsi que de la situation financière et du patrimoine de l’entité à la fin de l'exercice. Sa mission est encadrée par la loi auprès de l’entité qu’il contrôle et celles qui lui sont liées. Son action est obligatoire (réglementaire) selon des normes d'exercice professionnel.
La régularité de la comptabilité concerne notamment l’organisation comptable et les logiciels utilisés et le respect des normes comptables, tant en ce qui concerne les modalités de passation des écritures que de leur justification par des documents fiables.
L’application de sa mission est surveillée par la Haute Autorité de l’Audit (H2A), qui dépend du ministère de la justice. Il est astreint à un code déontologique qui lui interdit toute mission de conseil.
La B.P. 11 requiert la nomination d’un CAC pour tous les organismes : en lien avec celle-ci, la B.P. 52 précise les attendus de la mission du CAC et de l’organe délibérant (ou habilité) sur les comptes annuels.
Comment ?
- L’Organe de direction arrêtant les comptes est précisé dans les statuts ou le RI.
- Le suivi des délais d’approbation est réalisé dans les 6 mois après la date de la clôture (voir aussi B.P. 61 pour le dépôt au JO).
Critères qualitatifs ?
- Rapport de certification des comptes émis par le CAC.
- Délais d’approbation/ d’envoi respecté.
- PV d’approbation des comptes.
Questions / Commentaires
- En cas d’observations, de réserves ou de refus de certifier du CAC, il est nécessaire d’en comprendre les raisons et d’en tirer les conséquences (i.e. comprendre quelles décisions et actions sont mis en oeuvre par l’OBNL pour répondre aux observations, lever les réserves et lever les raisons du refus).
- Par exception, pour les fonds de dotation, les comptes annuels sont approuvés dans les 6 mois suivant la clôture par le conseil d’administration et publiés au JO. De plus, le fonds adresse chaque année au préfet dans les 6 mois suivant la fin de l’exercice un rapport d’activité selon un format défini par la loi ainsi que ses comptes annuels et le rapport du CAC. L'envoi est obligatoire même en l'absence d'activité, et le non-respect peut conduire à la suspension puis à la dissolution du fonds.
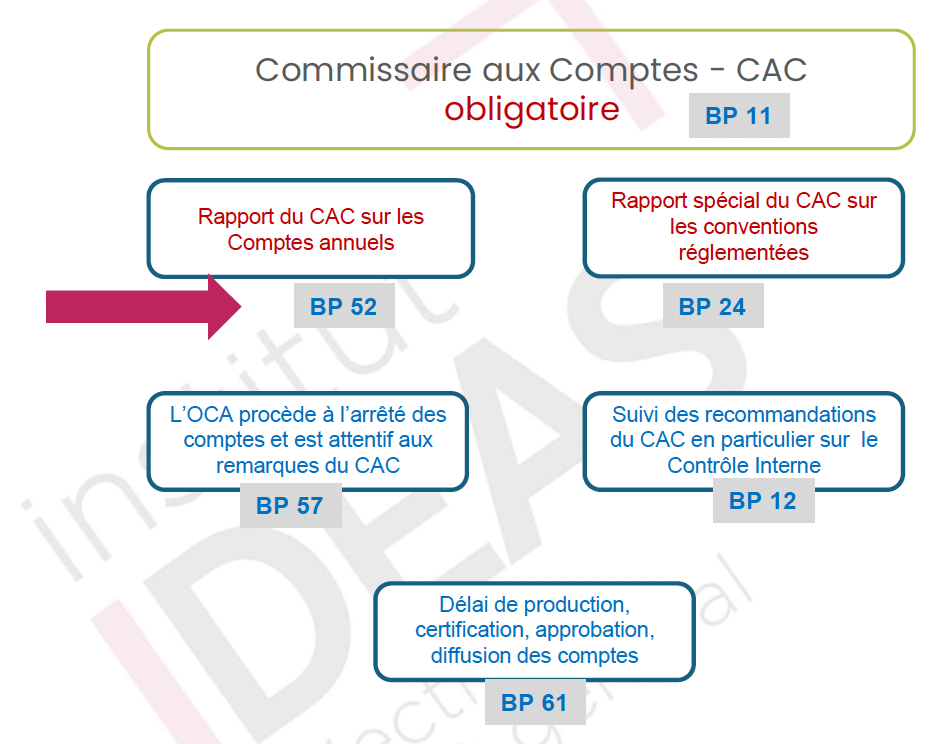
Description d'un schéma présentant le rôle du commissaire aux comptes dans le processus de contrôle et de validation des comptes.
Ce visuel présente le rôle du commissaire aux comptes dans le contrôle et le suivi des comptes d’une organisation. Il s’organise en une chaîne descendante : en haut, l’obligation de recourir à un commissaire aux comptes (B.P. 11), puis deux types de rapports produits :
- Rapport sur les comptes annuels (B.P. 52)
- Rapport spécial sur les conventions réglementées (B.P. 24).
En dessous, deux actions associées sont décrites : d’un côté l’arrêté des comptes en tenant compte des remarques du commissaire aux comptes (B.P. 57), de l’autre le suivi de ses recommandations, notamment sur le contrôle interne (B.P. 12). L’idée principale est de montrer que l’intervention du commissaire aux comptes structure à la fois la production d’informations financières et leur amélioration continue.