
Bonnes pratiques 68 et 69
OBJECTIF : UN OUTIL DE GESTION BUDGÉTAIRE PERFORMANT, COHÉRENT ET FIABLE
F3.3 #68 à 71 Processus budgétaire
B.P. 68 : Le processus budgétaire est formalisé (calendrier/mode opératoire) et actualisé.
B.P. 69 : Le processus budgétaire est collaboratif et contradictoire. Il permet de définir la responsabilité des différents acteurs sur les différentes actions, et d’y associer des indicateurs de performance.
Pourquoi ?
« Le budget est un outil de gestion financière prévoyant et autorisant les dépenses et les recettes. Il est établi par l’organe chargé de l’administration et peut être approuvé par l’organe délibérant (généralement l’assemblée générale) » (CNOEC).
Le budget est l’outil de prévision et de gestion des activités de l’association. Il est cohérent avec la taille de l’organisme. Il est disponible dès le début de l’année. Il est établi en cohérence avec le plan stratégique. Il permet de traduire celui-ci en prévision d’activités et en ressources / dépenses associées pour y faire face. Il doit conduire à un budget équilibré (résultat et trésorerie) sans volontarisme excessif.
Des indicateurs d’efficacité et de performance permettent de gérer l’atteinte des objectifs et de prendre des mesures correctives le cas échéant. (en cela il va au-delà d’un simple document financier). Il inclut une ou plusieurs actualisations dans le courant de l’année. La bonne appréciation de l’atterrissage permet de réagir à temps. Il est formalisé.
Son élaboration avec les équipes concernées permet de les associer , les responsabiliser et de conforter sa cohérence et sa faisabilité. Il reflète l’expression des besoins et la prise en compte des contraintes.
Comment ?
- procédure budgétaire existante y compris avec la mention des délégations.
- budgets préparés en concertation.
- mode d’actualisation prévu en fonction des comptes intermédiaires.
- analyse des écarts.
- révisions du budget liées au suivi régulier de l’exécution du budget.
Critères qualitatifs ?
- procédure budgétaire à disposition revue annuellement (ou reconfirmée).
- Indicateurs existants et remis à jours annuellement.
FOCUS : Processus Budgétaire
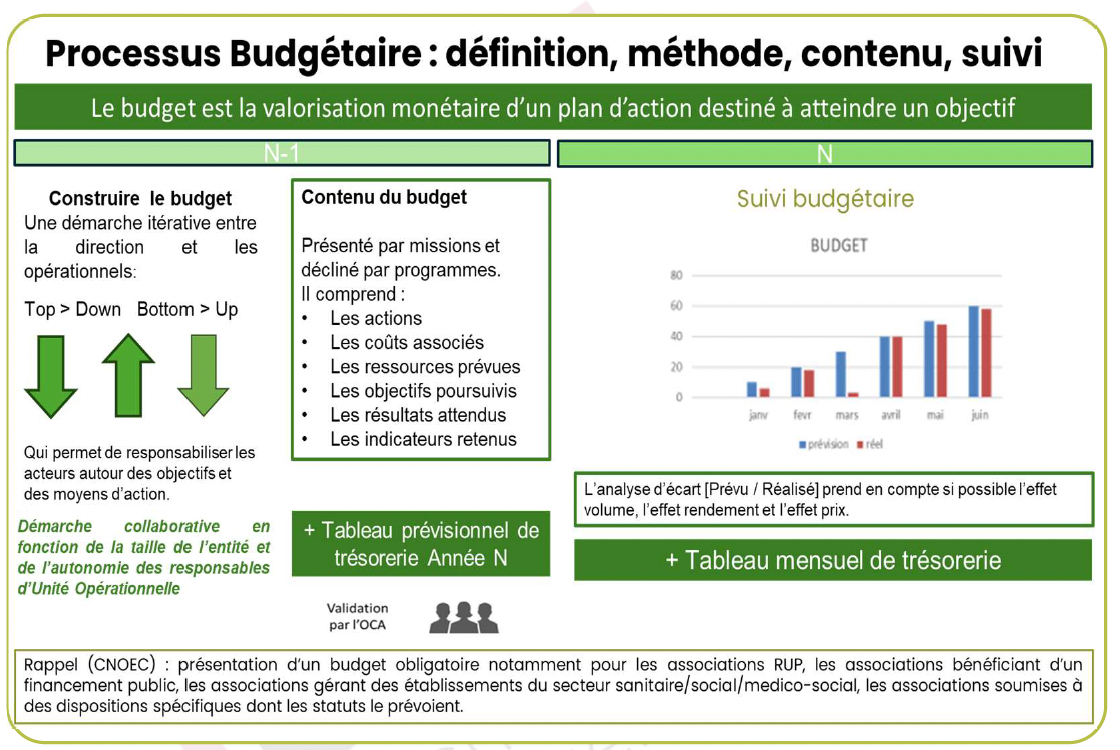
Description d'un schéma présentant les étapes et les éléments clés du processus budgétaire, de la construction au suivi.
Ce schéma présente trois étapes : la construction du budget de manière collaborative entre direction et opérationnels (approche descendante et remontante), la définition de son contenu structuré par missions (actions, coûts, ressources, objectifs, résultats et indicateurs), puis le suivi budgétaire.
Le suivi repose sur la comparaison entre prévisions et réalisations, avec une analyse des écarts (volume, prix, rendement) et des outils comme les tableaux de trésorerie prévisionnels et mensuels.
L’ensemble montre un cycle complet, validé par la gouvernance, permettant de planifier, piloter et ajuster les actions pour atteindre les objectifs fixés.
Qu’en est il de l’approbation du budget ?
C’est une nécessité de bonne gestion d’établir un budget dans les 2 mois qui précèdent ou éventuellement qui suivent l’ouverture du nouvel exercice !
Concernant l’approbation du budget, celle-ci est normalement du ressort de l’OCA. Sauf stipulation statutaire particulière, le budget n’a pas à être approuvé par l’organe délibérant (et ce serait bien tardif dans le cours de l’exercice si on attend la réunion d’approbation des comptes annuels).
Une présentation (sans vote) du budget à l’organe délibérant « pour information » peut se concevoir, en particulier si l’organe délibérant a le pouvoir statutaire de fixer la cotisation des membres ou des grilles tarifaires.
Pour les entités importantes (> 300 salariés ou des ressources supérieures à 18 M €) les comptes prévisionnels issus du budget doivent être communiqués au Commissaire aux Comptes et au CSE (Articles L 612-2 et R 612-3 du CC).