
Objectif F1 : Une comptabilité générale régulière, sincère et contribuant à donner une image fidèle
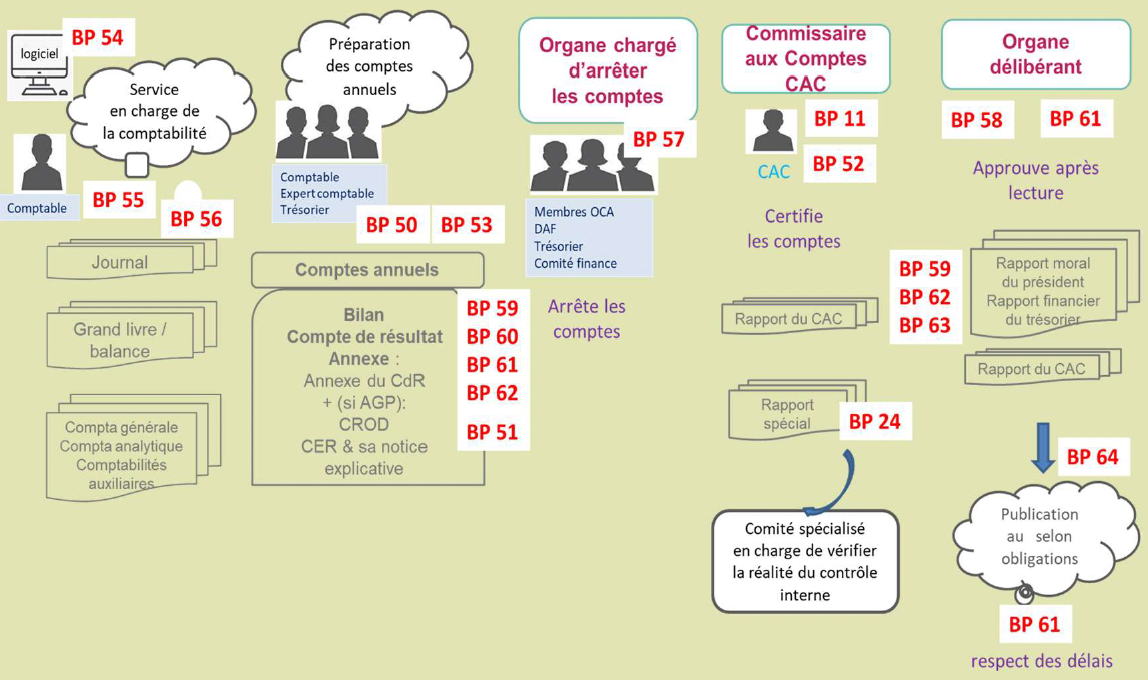
Description d'un visuel présentant de manière détaillée le processus complet de production, de contrôle et de validation des comptes annuels.
Ce visuel détaille le flux de travail comptable et de gouvernance, articulé autour des étapes suivantes :
- Saisie et tenue comptable : Le comptable et le service en charge de la comptabilité (B.P. 55, B.P. 56) utilisent un logiciel dédié (B.P. 54). Ils produisent les documents de base : Journal, Grand livre / balance, comptabilité générale, analytique et auxiliaires.
- Préparation des comptes annuels : Cette étape (B.P. 50, B.P. 53) est réalisée par le comptable, l'expert-comptable ou le trésorier. Elle aboutit à la l'élaboration des Comptes annuels (B.P. 59, B.P. 60, B.P. 61, B.P. 62, B.P. 51) qui regroupent :
- Le Bilan et le Compte de résultat.
- L’Annexe (dont l'annexe du CdR).
- Pour les structures concernées (AGP) : le CROD, le CER et sa notice explicative.
- Arrêt des comptes : L'organe chargé d'arrêter les comptes (B.P. 57), composé des membres de l'OCA, du DAF, du trésorier ou du comité finance, procède à la clôture officielle.
- Contrôle et certification : Le Commissaire aux Comptes (CAC) intervient (B.P. 11, B.P. 52) pour certifier les comptes. Il produit un rapport général ainsi qu'un rapport spécial (B.P. 24) transmis au comité spécialisé en charge de vérifier la réalité du contrôle interne.
- Approbation : L'organe délibérant (B.P. 58, B.P. 61) approuve les comptes après lecture du rapport moral du président, du rapport financier du trésorier (B.P. 59, B.P. 62, B.P. 63) et du rapport du CAC.
- Clôture du processus : La dernière étape (B.P. 64) consiste en la publication des comptes selon les obligations légales, dans le respect des délais (B.P. 61).
F1.1 : ORGANISATION COMPTABLE
- Une Organisation comptable fiable et conforme respectant les normes de l’Autorité des Normes Comptables (ANC)
Bonne Pratique 50 - Comptes annuels (bilan, compte de résultat, annexe) - Un Compte de Résultat par Origine et Destination et un Compte d’Emploi des Ressources exhaustifs et conformes
Bonne Pratique 51 - CROD, CER - Bonne Pratique 52 - Comptes annuels certifiés
- Cas des entités à structures multiples
Bonne Pratique 53 - Comptes combinés ou consolidés
F1.2 : TENUE ET TRAITEMENTS COMPTABLES
Une tenue comptable et des traitements de qualité.
- Bonne Pratique 54 - Outils de tenue de comptabilité
- Bonne Pratique 55 - Compétences techniques
- Bonne Pratique 56 - Traçabilité
F1.3 : ARRÊTÉ DES COMPTES PAR L’ORGANE HABILITÉ
L’organe collégial d’administration (ou habilité), bien informé des enjeux financiers, arrête les comptes annuels.
- Rôle des comités spécialisés
Bonne Pratique 57 - Arrêté des comptes annuels
F1.4 : APPROBATION DES COMPTES PAR L’ORGANE DÉLIBÉRANT
L’organe délibérant, correctement informé des enjeux financiers de l’organisation, approuve les comptes.