
Bonne pratique 71
OBJECTIF : UN OUTIL DE GESTION BUDGÉTAIRE PERFORMANT, COHÉRENT ET FIABLE
F3.3 #68 à 71 Processus budgétaire
Equilibre Emplois-Ressources : Le budget comprend la présentation des emplois et des ressources, ventilés par mission(s) faisant ressortir l’évolution de la situation financière de l’entité. Il comprend également un tableau de trésorerie prévisionnelle mensuelle sur 12 mois.
Pourquoi ?
Le budget est construit à une maille adéquate, suffisamment précise pour mesurer l’efficacité opérationnelle par missions, programmes, projets significatifs.
A cette fin, le budget présente les emplois et ressources par principaux programmes. Il est complété par une prévision de trésorerie détaillée. Le suivi budgétaire permet de s’assurer que les fonds attendus sont reçus et utilisés sur les programmes.
Comment ?
Le budget détaillé est élaboré annuellement par missions déclinées en programmes : il présente par actions les objectifs poursuivis et les indicateurs dédiés permettant d’en mesurer les résultats. Il comprend un volet trésorerie.
L’évolution de la trésorerie est suivie mensuellement afin de s’assurer qu’elle est en ligne avec le budget avec réactivité sur les programmes et les projets si nécessaire. (En cas de d’insuffisance y compris non réception de subventions ou financement attendus, on pourra par exemple envisager d’ajuster les projets et moyens dédiés en conséquence, de reporter les dépenses non fixes).
Important : la trésorerie subit un cycle de variation durant l’année lié au non-alignement des calendriers de rentrées d’argent et collecte / calendrier des coûts et investissements (cette variation est en général récurrente d’année en année). Il est important de piloter la trésorerie par rapport au point bas constaté de la variation de la trésorerie prévue car c’est une cause fréquente d’arrêt d’activité due à une crise de liquidité/ insolvabilité.
En présence de trésorerie excédentaire, une politique de gestion /de placements sans risque (de père de famille) est formalisée, validée et contrôlée régulièrement.
Critères qualitatifs ?
Budget approuvé dans un calendrier raisonnable.
Le cas échéant procédure budgétaire formalisée.
Instance de suivi opérationnelle et décisionnelle (comité dédié par exemple) pour le budget et la trésorerie et leurs Indicateurs.
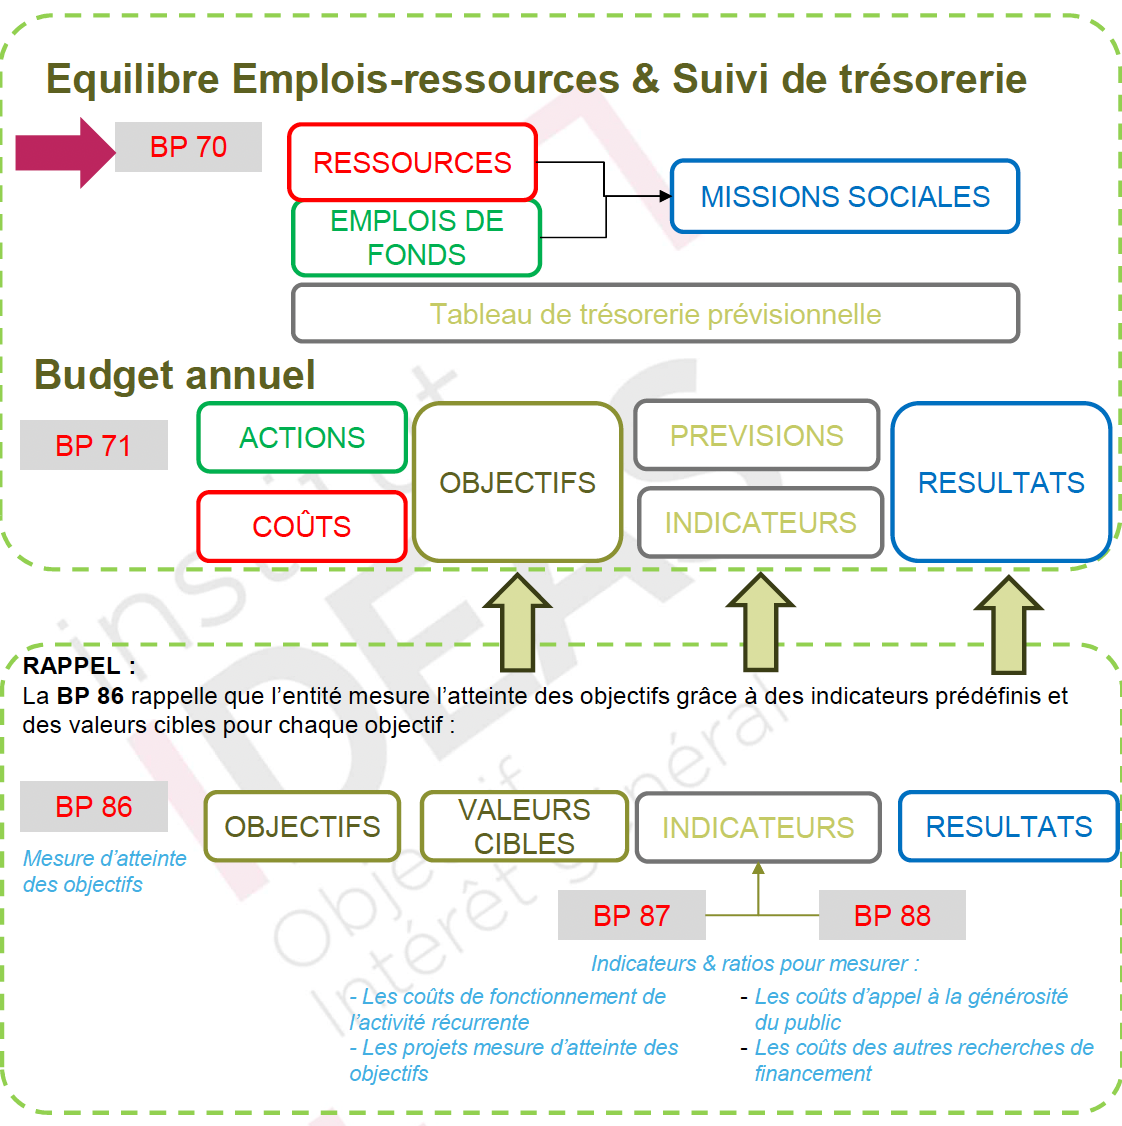
Description d'un schéma montrant le lien entre l’équilibre emplois-ressources, le budget annuel et le suivi de la performance.
Ce schéma relie les ressources et les emplois de fonds aux missions sociales, en intégrant un suivi de trésorerie prévisionnelle pour assurer l’équilibre financier. Il est structuré en trois niveaux complémentaires :
- Équilibre Emplois-ressources & Suivi de trésorerie (B.P. 70) : Ce premier bloc montre le lien entre les Ressources et les Emplois de fonds qui sont alloués aux Missions sociales. Cet équilibre est piloté par un Tableau de trésorerie prévisionnelle.
- Budget annuel (B.P. 71) : Le budget est présenté comme un système articulant :
- Les Actions et leurs Coûts.
- Les Objectifs associés à des Prévisions.
- Les Indicateurs qui permettent de mesurer les Résultats.
- Mesure d'atteinte des objectifs (B.P. 86) : Cette section rappelle que l'entité évalue sa performance en comparant les Objectifs et les Valeurs cibles aux Résultats obtenus via des Indicateurs.
L’ensemble montre que la performance est mesurée en comparant objectifs, valeurs cibles et résultats à l’aide d’indicateurs, notamment pour analyser les coûts et l’efficacité des actions.
POUR ALLER PLUS LOIN
Ressource France ACTIVE & Mirova Foundation : Je pilote ma trésorerie