
Bonne pratique 12
OBJECTIF : DES ORGANES DE GOUVERNANCE AU FONCTIONNEMENT EFFECTIF
G2.3 #11.12 Un contrôle externe
Le président mandate le Comité spécialisé chargé de vérifier la réalité du contrôle interne, du suivi des recommandations du commissaire aux comptes notamment sur le contrôle interne.
Pourquoi ?
RAPPEL :
Le CAC émet fréquemment des recommandations dans le cadre de sa mission. Ces recommandations peuvent figurer dans le rapport du CAC ou il s’agit plus souvent de recommandations plus ou moins formelles ou de présentations de type Powerpoint préparées à l’attention de la Direction.
L’objectif est que l’organisme s’assure que le suivi des recommandations du CAC et en particulier celles relatives au contrôle interne, est réalisé de manière effective et indépendante.
Ce rôle doit être confié à une instance dédiée. IDEAS recommande que ce rôle soit confié au comité spécialisé (appelé Comité de vigilance par IDEAS) et soit inscrit dans sa fiche de mission.
Comment ?
Le Comité de vigilance est nommé pour cette mission et sa nomination est formalisée.
Critères qualitatifs ?
- PV de CA qui confirme que l’OCA mandate le Comité de vigilance pour ce rôle.
- PV de réunion du comité de vigilance relatif aux recommandations du CAC.
- Suivi formalisé des recommandations du CAC par le comité dédié.
Questions / Commentaires
Pourquoi parle-t-on du président dans cette BP « le président mandate » ? N’est ce pas l’Organe Collégial d’Administration (OCA) qui mandate le comité spécialisé ?
Il faut rappeler ici que le président représente l’OCA. En ce sens, la BP indique que le Président du CA communique au Comité de vigilance la demande de l’OCA de suivre les recommandations du CAC notamment sur le contrôle interne. Le comité de vigilance agit bien sur mandat donné par l’OCA et il rend compte à l’OCA.
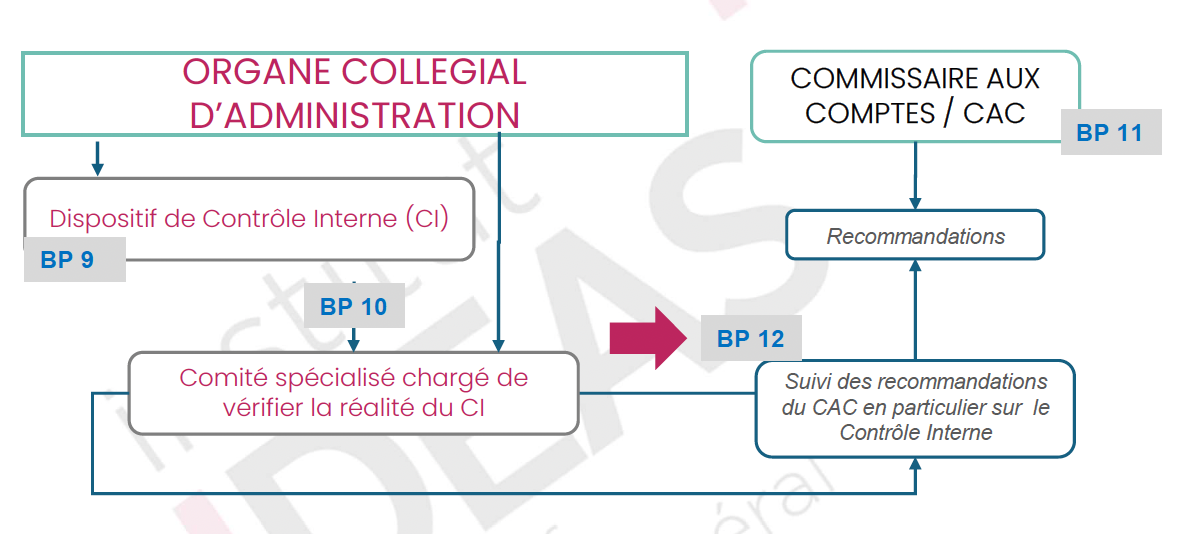
Description du schéma Organe Collégial d’Administration et Commissaire aux Comptes
Ce visuel montre l’articulation entre l’organe collégial d’administration, le contrôle interne et le commissaire aux comptes. Il s’organise en trois blocs reliés : l’organe collégial d’administration met en place le dispositif de contrôle interne (B.P. 9) et s’appuie sur un comité spécialisé chargé d’en vérifier la réalité (B.P. 10); le commissaire aux comptes (B.P. 11) émet des recommandations. Enfin, un mécanisme de suivi relie ces éléments, en assurant la prise en compte des recommandations du commissaire aux comptes, notamment sur le contrôle interne (B.P. 12). L’idée principale est de montrer une boucle de contrôle et d’amélioration continue entre gouvernance interne et contrôle externe.