
Bonne pratique 66
OBJECTIF : UN OUTIL DE GESTION BUDGÉTAIRE PERFORMANT, COHÉRENT ET FIABLE
F3.1 #65 & 66 Comptabilité analytique multiaxiale
B.P. 66 - Précision : Cette comptabilité comprend le classement des emplois de fonds par mission et par origine ou destination. Elle est destinée à analyser le coût des différentes actions engagées dans le cadre des programmes. Cette individualisation des missions répond aux règles de finesse de la bonne pratique 60.
Pourquoi ?
Le plan comptable des associations demande le classement des ressources et des emplois de fonds par origine et par destination (missions, programmes, actions, projets). Cette comptabilisation permet de suivre les éléments financiers des missions. Elle décrit l’allocation des ressources disponibles aux missions couvertes par l’OBNL. Elle en suit l’évolution.
Elle permet d’analyser les coûts et les ressources des différentes actions engagées dans le cadre des programmes en vue de dégager la marge opérationnelle des différentes actions et projets. Cette individualisation des missions répond aux règles de finesse de la B.P. 60.
Elle permet de produire le C.R.O.D. et le C.E.R si l’organisme fait appel à la générosité publique.
La comptabilité multi axiale est un préalable à la mise en place d’un contrôle de gestion analytique au niveau des programmes et de leur déclinaison en actions ou en projets.
Comment ?
L’entité organise les enregistrements comptables à la fois en comptabilité analytique par missions, programmes, actions ou projets et en comptabilité générale.
A noter que les entités utilisent aujourd’hui des logiciels qui permettent souvent (mais pas toujours) de réaliser l’imputation analytique simultanément. Cependant et en particulier dans le cas d’organismes démultipliés en de nombreux établissements, cellules locales…,disposant d’une certaine autonomie financière (compte bancaire dédié par exemple), on sera attentif à la procédure d’enregistrement comptable (centralisée ou non) en s’assurant de la complétude, de la cohérence, et de la traçabilité des informations saisies dans la base de données comptable.
Les imputations (analytiques et générales) sont réalisées simultanément chaque fois que possible. A défaut et en particulier pour les organisations décentralisées, le processus de traitement de l’information est questionné. La justification / documentation des écritures a posteriori et en particulier en fin d’année est requise.
Les clés de répartition utilisées pour les coûts indirects sont formalisées et justifiées. Elles sont – si possible – assises sur la volumétrie d’inducteurs de coûts convenablement choisis (par exemple, nombre de personnes, de rendez-vous, de m2, de km parcourus, de postes de travail etc…).
Critères qualitatifs ?
Le plan de comptes est disponible et correspond aux missions et projets principaux. Le processus d’enregistrement comptable et de contrôle permet de s’assurer de la complétude et de la traçabilité des enregistrements.
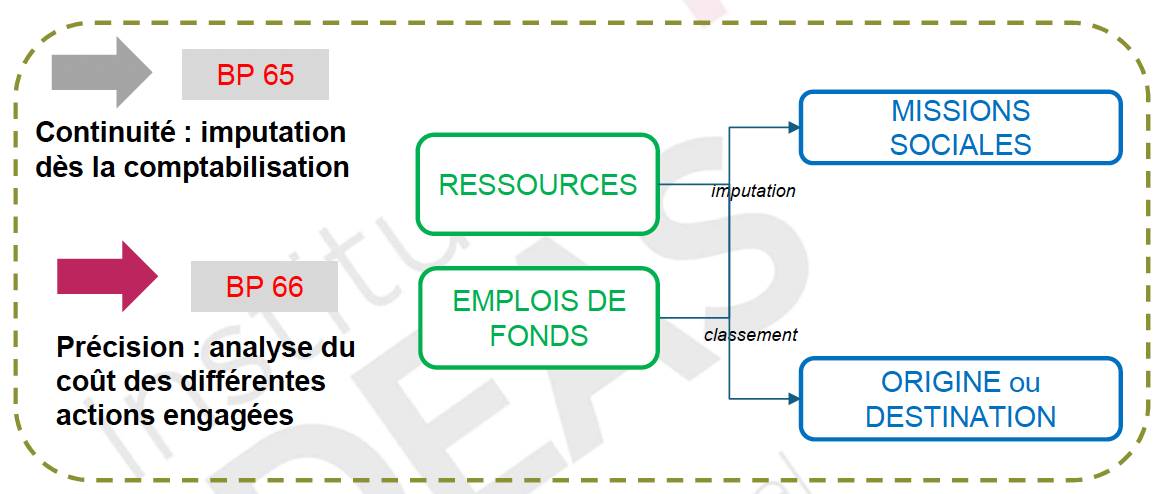
Description d'un schéma précisant la méthode d’imputation des ressources et des emplois de fonds pour une analyse fine des coûts.
Ce schéma distingue deux flux : les ressources, affectées directement aux missions sociales dès leur enregistrement, et les emplois de fonds, classés selon leur origine ou destination.
Il met en avant deux principes : la continuité de l’imputation dès la comptabilisation (B.P. 65) et la précision dans l’analyse des coûts par action (B.P. 66).
L’ensemble montre comment relier les flux financiers aux missions pour mieux comprendre et piloter l’utilisation des fonds.