
Bonne pratique 88
OBJECTIF : DES MESURES ET ÉVALUATIONS DE L’EFFICACITÉ, DE L’EFFICIENCE et DE L’IMPACT
P&E3.2 #87 & 88 Mesure de l’efficience
L’entité se dote d’indicateurs et de ratios permettant de mesurer les coûts d’appel à la générosité ou des autres recherches de financements.
Pourquoi ?
- Le focus ici est relatif au suivi des coûts d’appel à la générosité ou des autres recherches de financement : l’objectif est de pouvoir suivre l’allocation des ressources de l’organisme.
- Par la suite, ces éléments permettront à l’OBNL d’être en mesure de vérifier et de s’assurer de l’efficacité des modes de recherche de financement i.e. que les ressources humaines et techniques dédiées à l’appel à la générosité du public et / ou aux différentes modalités de recherche de financement sont adaptés.
Comment ?
On mesure les coûts, directs et indirects et on les compare aux montants obtenus et ce par grandes sources de financements Ex: 1€ dépensé sur la recherche de mécénats financiers rapporte X€ à l'OBNL.
À NOTER :
- Les coûts de recherche de financement et de collecte sont pilotés dans le cadre du suivi budgétaire.
- Les coûts relatifs aux ressources humaines et techniques liés à la recherche ou à la collecte de fonds sont répartis sur les différentes cibles sources de financement quand cela est possible et / ou pertinent.
- Les visuels de type « camembert » ne doivent pas occulter la part des financements publics, et on sera vigilant à ne pas reporter des ratios du type « coût de la collecte/ recettes de fonctionnement » lorsqu’une part significative des recettes ne provient pas de la collecte .
Critères qualitatifs ?
Cette information figure dans le rapport annuel; un graphique sur quelques années est pertinent pour en voir l’évolution. Un commentaire approprié complète les chiffres.
Questions / Commentaires
Ici on est sur la dimension d’efficience : bonne utilisation des dépenses en collecte (1€ dépensé en frais de collecte ramène x€) - mes investissement en collecte sont ils bien efficaces ?
Pour aller plus loin: revoir / analyser l’allocation des ressources de recherche de fonds selon les autres opportunités d’investissement - notion d’indicateur ROI.
En lien avec la B.P. 51 relative au CROD – Compte de résultat par Origine et Destination et au CER – Compte d’emploi des ressources, les B.P. 87 et 88 traitent de l’adéquation des coûts aux objectifs visés et aux résultats atteints en ce qui concerne :
- Les dépenses de fonctionnement (B.P. 87)
- Les projets d’importance significative (B.P. 87)
- Les recherches de financement (B.P. 88)
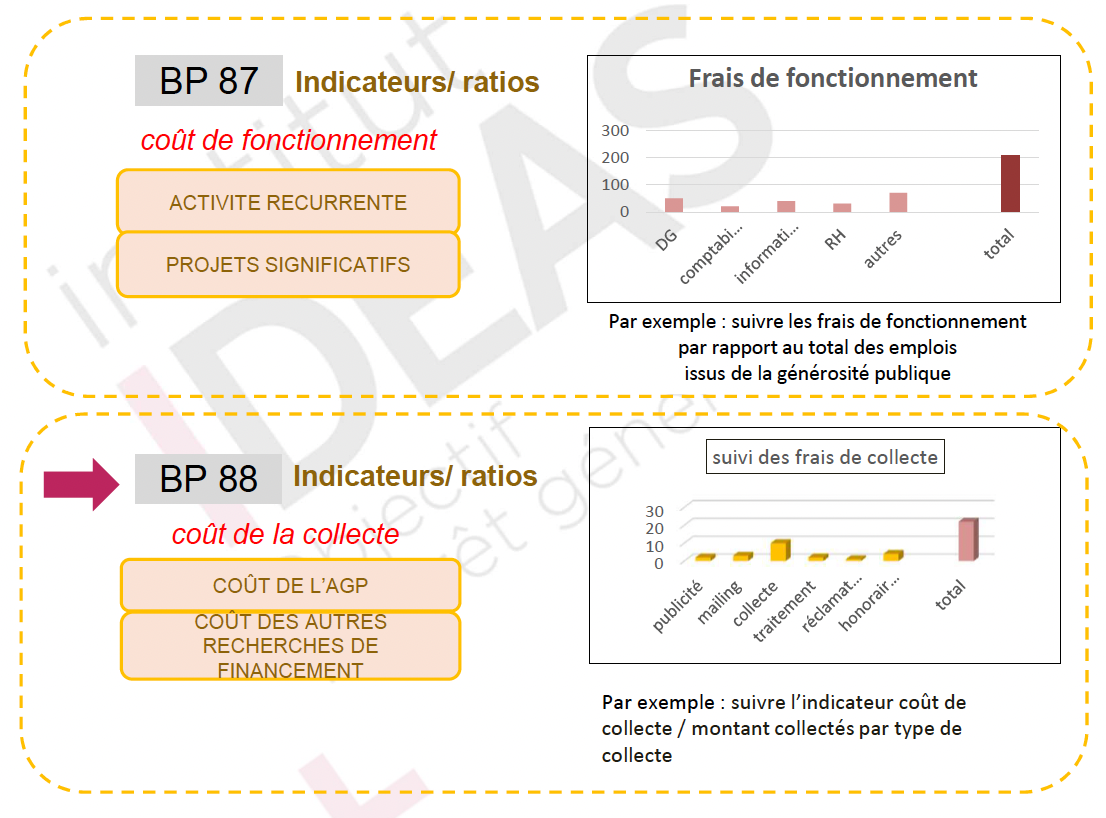
Description du schéma Indicateurs
Ce schéma distingue deux blocs :
- Les indicateurs / ratios des coûts de fonctionnement liés aux activités récurrents et aux projets significatifs (B.P. 87). Par exemple, suivre les frais de fonctionnement par rapport au total des emplois issus de la générosité publique.
- Les indicateurs / ratios du coût de la collecte lié au coût de l'AGP et au coût des autres recherches de financement (B.P. 88). Par exemple, suivre l'indicateur coût de collecte / montant collecté par type de collecte.
Il montre que ces indicateurs sont suivis via des ratios comparant les coûts aux montants collectés ou aux ressources mobilisées.
L’idée principale est de mesurer l’efficience en identifiant le poids des dépenses de fonctionnement et de collecte pour mieux piloter les ressources.