
Bonne pratique 73
OBJECTIF : UN SYSTÈME COMPLET DE PILOTAGE
P&E1.1 #72 à 74 Organisation d’un contrôle de gestion
Ce plan de contrôle prend en compte les conclusions de l’ensemble des contrôles externes ou internes afin de disposer d’une vision globale de l’activité.
Pourquoi ?
Des contrôles externes (Cour des comptes, Inspection Générale de l’Administration (IGA), préfecture, ministère de l’intérieur etc.) et/ou de contrôles internes (comité de vigilance effectuant une revue sur un domaine spécifique par exemple) sont effectués tout au long de la vie de l’organisme.
La prise en compte de leurs recommandations et alertes est essentielle pour avoir une vision globale et contribuer à la boucle d’amélioration continue.
Comment ?
Le Comité spécialisé (Comité de vigilance) analyse les conclusions des contrôles externes et internes et transmet celles qui concernent le système de pilotage pour mise en oeuvre.
Critères qualitatifs ?
Suite à la revue des conclusions des contrôles externes ou internes, des décisions d’action sont formalisées, validées et suivies.
Le contrôle de la bonne application des décisions d’actions prises est réalisé par les comités concernés :
- une liste de ces décisions existe ;
- elle est revue et mise à jour périodiquement pendant ces comités.
Questions / Commentaires
Concernant les commentaires éventuels du CAC sur le CdG, ceux-ci ont vocation à être exprimés au Comité de vigilance (ou équivalent).
Les deux fonctions de contrôle (contrôle interne et contrôle de gestion) doivent communiquer en particulier sur leurs alertes.
- le contrôle interne est orienté « maîtrise des risques qui peuvent pénaliser la conduite des activités et des projets ».
- le contrôle de gestion est orienté « contrôle de l’atteinte des objectifs des activités et des performances obtenues ainsi que des moyens alloués".
Par exemple, dans une activité d'achat/revente, une baisse de marge détectée par le CdG doit alerter sur l’efficacité de la procédure de fixation des prix et remises, ou sur celle du contrôle de l'exhaustivité des recettes. A l'inverse, une suspicion de conflit d'intérêt détectée par le contrôle interne peut fournir une alerte sur d'éventuels dérapages de coûts sur le domaine concerné.
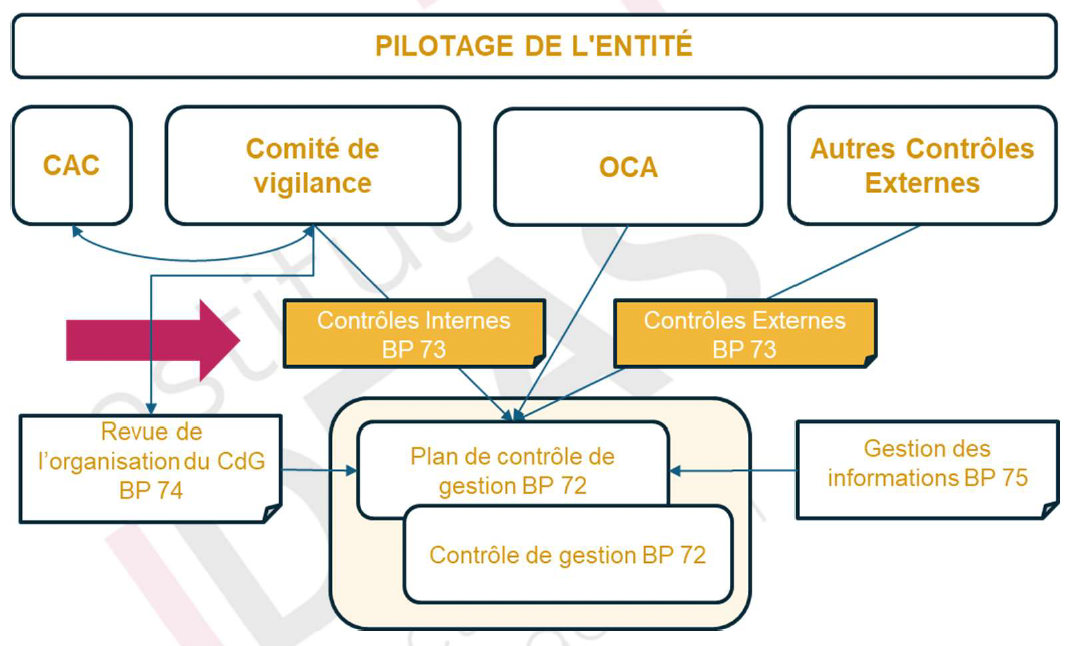
Description du schéma Pilotage de l'entité
Ce schéma montre la structure du contrôle de gestion divisée en plusieurs blocs :
- Le CAC et le Comité de vigilance effectuent des Contrôles Internes (B.P. 73 (étape actuelle)) et la Revue de l'organisation du CdG (B.P. 74)
- D'autres contrôles externes (B.P. 73 sont effectués
- L'OCA est aussi impliqué dans le dispositif de contrôle global
Les structures mènent au dispositif coordonné de contrôle (Plan de contrôle de gestion, B.P. 72 et Gestion des informations, B.P. 75), le tout permettant de sécuriser le pilotage et améliorer les pratiques de gestion.