
Objectif F2 : Une information financière de qualité, lisible, accessible et largement diffusée
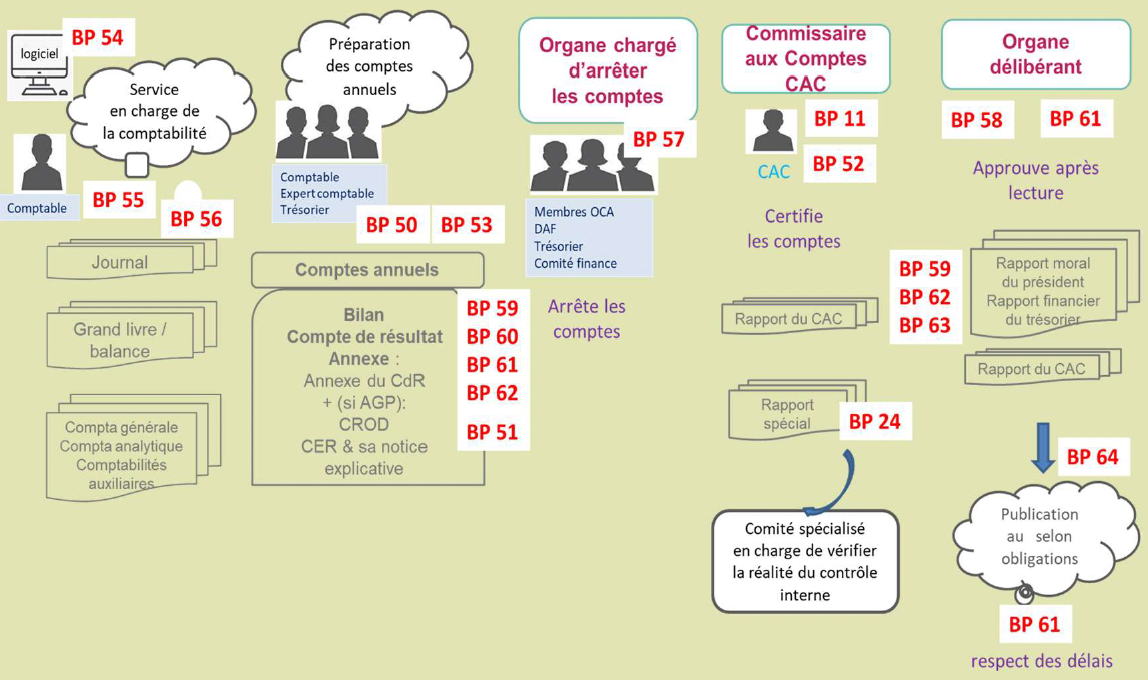
Description d'un visuel présentant de manière détaillée le processus complet de production, de contrôle et de validation des comptes annuels.
Ce visuel détaille le flux de travail comptable et de gouvernance, articulé autour des étapes suivantes :
- Saisie et tenue comptable : Le comptable et le service en charge de la comptabilité (B.P. 55, B.P. 56) utilisent un logiciel dédié (B.P. 54). Ils produisent les documents de base : Journal, Grand livre / balance, comptabilité générale, analytique et auxiliaires.
- Préparation des comptes annuels : Cette étape (B.P. 50, B.P. 53) est réalisée par le comptable, l'expert-comptable ou le trésorier. Elle aboutit à la l'élaboration des Comptes annuels (B.P. 59, B.P. 60, B.P. 61, B.P. 62, B.P. 51) qui regroupent :
- Le Bilan et le Compte de résultat.
- L’Annexe (dont l'annexe du CdR).
- Pour les structures concernées (AGP) : le CROD, le CER et sa notice explicative.
- Arrêt des comptes : L'organe chargé d'arrêter les comptes (B.P. 57), composé des membres de l'OCA, du DAF, du trésorier ou du comité finance, procède à la clôture officielle.
- Contrôle et certification : Le Commissaire aux Comptes (CAC) intervient (B.P. 11, B.P. 52) pour certifier les comptes. Il produit un rapport général ainsi qu'un rapport spécial (B.P. 24) transmis au comité spécialisé en charge de vérifier la réalité du contrôle interne.
- Approbation : L'organe délibérant (B.P. 58, B.P. 61) approuve les comptes après lecture du rapport moral du président, du rapport financier du trésorier (B.P. 59, B.P. 62, B.P. 63) et du rapport du CAC.
- Clôture du processus : La dernière étape (B.P. 64) consiste en la publication des comptes selon les obligations légales, dans le respect des délais (B.P. 61).
F2.1 : QUALITÉ (PRÉSENTATION, CONFORMITÉ, DÉLAI)
Une information financière de qualité.
F2.2 : LISIBILITÉ ET ACCESSIBILITÉ
Une information financière lisible et largement accessible.