
Bonne pratique 82
OBJECTIF : DES OUTILS DE PILOTAGE COMME AIDE À LA DÉCISION
P&E2.1 #81 & 82 Organisation d’un contrôle de gestion
Les contributions volontaires en nature sont prises en compte dans le pilotage. L’entité les quantifie et les valorise. Elle en indique alors le montant dans les comptes annuels et en précise les modalités d’évaluation.
Pourquoi ?
RAPPEL : La contribution volontaire en nature (CVN) est l’acte par lequel une personne physique ou morale apporte à une entité un travail (bénévolat, mise à disposition de personnes), des biens (dons en nature) ou des services (mise à disposition de locaux ou matériel, prêts à usage, fourniture de services gratuits) à titre gratuit. Les CVN sont des apports non monétaires par exemple : temps et compétences, matériel et équipements, locaux et espaces, transport et logistique…
Les CVN sont des quantifications et des valorisations d'apports et d'emplois de contributions gratuites selon une méthodologie propre et spécifique à chaque OBNL(collectes et choix de la valorisation).
La collecte et la valorisation des CVN est essentielle pour permettre de les intégrer aux comptes annuels afin :
- de suivre les obligations réglementaires qui les concerne ;
- de mesurer l’effet de levier économique, social et/ou environnemental, de son action en plus du résultat purement financier étudié dans la partie Finances. Il permet de relativiser le poids des frais de fonctionnement par rapport au nombre réel d'intervenants dans l'OBNL et rend compte de sa valeur ajoutée non financière.
Comment ?
- Lister les CVN (dons de travaux, biens, services reçus) ;
- Organiser la collecte des informations (par exemple remontée des heures de contribution des bénévoles ;
- Formaliser des modalités de collecte et de valorisation des contributions volontaires en nature.
Critères qualitatifs ?
- Les CVN sont collectés. Un document décrit la méthodologie de collecte, valorisation des CVN.
- La méthode de valorisation est formalisée et suivie. Les éléments sont effectivement disponibles dans les comptes annuels.
- L’évolution des CVN est mesurée et sa contribution (effet de levier sur L’activité) est intégrée au pilotage de l’entité.
Questions / Commentaires
« Recenser »… Pourquoi ? Pour qui ?
- Pour les contributeurs: marque de reconnaissance, valorisation des contributeurs et remerciement lorsque cette information est communiquée ;
- Pour les bénévoles: : rendre compte de l’utilité sociale du bénévolat, valorisation des bénévoles et remerciement lorsque cette information leur est communiquée ;
- Pour les financeurs (donateurs, etc.) : fournir une image fidèle des comptes annuels, (transparence, rigueur) ;
- Pour les dirigeants et les financeurs : mesurer l’effet de levier procuré par les CVN à l’activité; Mesurer le degré de dépendance aux CVN.
Les CVN : soyons concrets, de quoi parle-t-on ?
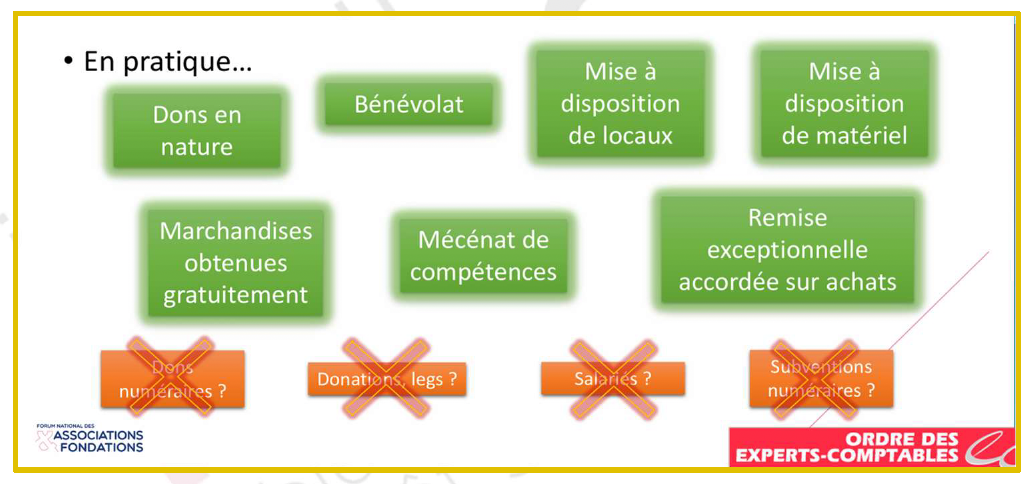
Description de l'image Contributions Volontaire en Nature
Schéma provenant de l'Ordre des Experts Comptables.
Ce qui relève de dons financiers :
- Dons en nature
- Bénévolat
- Mise à disposition de locaux
- Mise à disposition de matériel
- Marchandises obtenues gratuitement
- Mécénat de compétences
- Remise exceptionnelle accordée sur des achats
Ce qui ne relève pas de dons financiers :
- Dons numéraires
- Donations, legs
- Salariés
- Subventions numéraires
FOCUS : LES CONTRIBUTIONS VOLONTAIRES EN NATURE - DEFINITIONS
RAPPEL : différences entre le MÉCÉNAT & PARRAINAGE
CVN:
- Mécénat en nature : don de matériel (produits), mise à disposition de locaux etc.
- Mécénat de compétences : mise à disposition d'un ou plusieurs salariés pour participer au développement du projet. Ils sont évalués sur la base des informations des entreprises donatrices qui sont des mises à disposition de personnel à enregistrer en CVN.
Non CVN
- Mécénats financiers :
On parle ici d’avantages financiers accordés sans contrepartie peut s’agir de dons en numéraire ponctuels ou réguliers.
Les mécénats financiers sont des produits d'exploitation et sont enregistrés dans le compte de résultat. Ils sont encadrés par des conventions et s'ils sont affectés à un projet spécifique, font partie des fonds dédiés. -
Parrainages :
Selon l'arrêté du 06 janvier 1989, le parrainage est un soutien matériel apporté à une manifestation, à une personne , ou à une organisation en vue d'en retirer un bénéfice direct. Ce bénéfice peut notamment être d'ordre commercial, d'image ou de notoriété, à la différence du mécénat, qui vise un soutien sans contrepartie directe. Le parrainage est donc une démarche associant la communication et le marketing à une aide concrète, avec un objectif réciproque de valorisation ou de promotion.
FOCUS : LES CONTRIBUTIONS VOLONTAIRES EN NATURE - OBLIGATIONS COMPTABLES
L'ANC a opté « pour la communication sur les contributions volontaires en nature (CVN), transformant l'ancienne option en règle de comptabilisation ». L'enjeu est de « redonner sa force au secteur non lucratif »
RAPPEL : LES CONTRIBUTIONS VOLONTAIRES EN NATURE ANC n° 2018-06 Art 211-11
« Une contribution volontaire en nature est l’acte par lequel une personne physique ou morale apporte à une entité un travail, des biens ou des services à titre gratuit».
- Des contributions en travail : bénévolat, mises à disposition de personnes ;
- Des contributions en biens : dons en nature redistribués ou consommés en l’état ;
- Des contributions en services : mises à disposition de locaux ou de matériel, prêt à usage, fourniture gratuite de services ».
A noter que les dons en nature destinés à être cédés doivent faire l’objet d’une information hors bilan en « engagements reçus ». Lors de la réalisation de la vente, l’engagement reçu est soldé et la vente est comptabilisée en produit «ventes de dons en nature » (article 213-16 du règlement Art. 211-4).
Si l’entité estime que la présentation des contributions volontaires en nature n’est pas compatible avec son objet ou ses principes de fonctionnement, l’entité indique les motifs de cette position et donne une information dans l’annexe sur la nature et l’importance des contributions volontaires en nature.
A noter : Ces contributions volontaires en nature englobent le commodat ou prêt à usage ((= prêt à usage où contrat entre 2 parties qui entraîne pour le preneur l'obligation de rendre après avoir utilisé) mais aussi le « mécénat en nature ou le mécénat de compétences ».