
Bonne pratique 18
OBJECTIF : DES ORGANES DE GOUVERNANCE AU FONCTIONNEMENT EFFECTIF
G2.4 #13 à 18 Un organe délibérant qui approuve et contrôle
Le rapport annuel présenté par la direction générale à l’organe délibérant aborde la mise en oeuvre du plan stratégique qui inclut les projets dans le domaine de la Responsabilité Sociétale.
Pourquoi ?
RAPPEL :
Le plan Stratégique (voir B.P. 28) est un exercice central qui permet de définir les axes stratégiques futurs et orienter les actions de l’entité.
De ce fait, le rapport annuel doit en rappeler les axes majeurs (qui couvrent la durée du plan), présenter les réalisations et projets dédiés lors de l’année écoulée (avec un focus particulier sur les thématiques liées à la Responsabilité Sociétale).
Ce faisant, il permet de communiquer sur ce plan et le faire connaître à l’interne et aussi à l’externe. Il confirme ainsi que le plan stratégique n’est pas un exercice théorique et artificiel mais est bien soutenu par l’organe délibérant.
Comment ?
- Le rapport annuel intègre un chapitre / thème dédié au plan stratégique appelant les axes et objectifs stratégiques, l'état d'avancement des plans d'action majeurs et leur mise à jour éventuelle.
- Dans les faits, c’est plutôt le Président et les administrateurs qui présentent le rapport annuel lors de l’AG.
- NB: Voir également la B.P. 28 sur le plan stratégique et les attentes d’IDEAS en termes d’engagement sociétal des organismes, et la B.P. 47 sur la synthèse de celui-ci.
Critères qualitatifs ?
Le PV d'AG évoquant, le cas échéant, les commentaires faits préalablement à l'approbation du rapport annuel par l’OCA Ces commentaires peuvent aborder en particulier le suivi de la mise en oeuvre du plan stratégique et le sujet de la responsabilité sociétale.
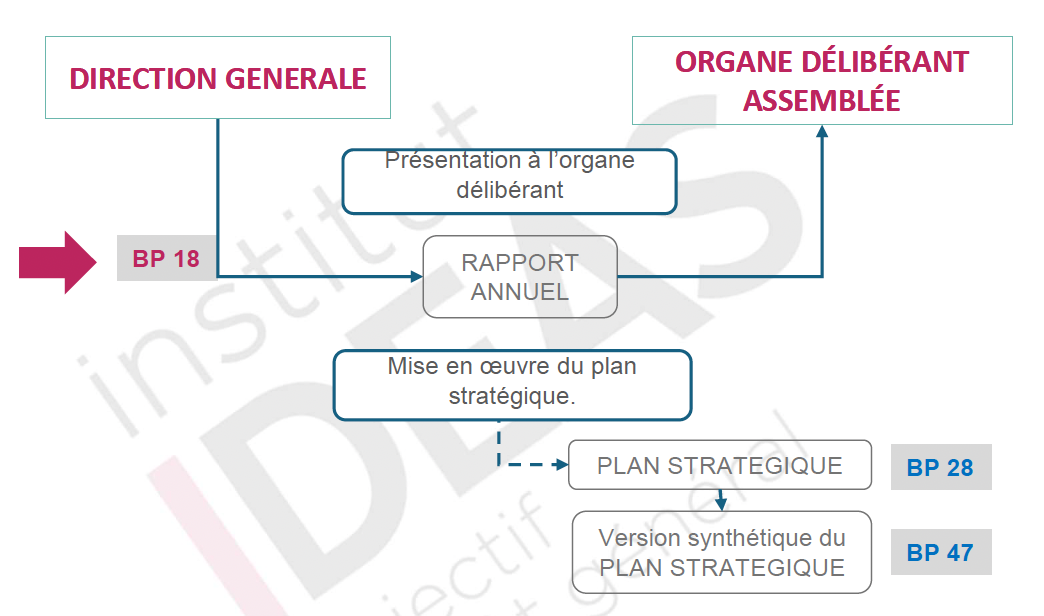
Description du schéma du processus de validation et d’exploitation du rapport annuel par la gouvernance
Ce visuel montre le processus de production, de présentation et d’exploitation du rapport annuel entre la direction générale et l’organe délibérant. Il s’organise en chaîne : la direction générale reçoit le rapport annuel (B.P. 18), puis le présente à l’organe délibérant (assemblée) pour information et validation. En parallèle, le rapport annuel s’inscrit dans la mise en œuvre du plan stratégique, dont il existe une version complète (B.P. 28) et une version synthétique (B.P. 47). L’idée principale est de montrer le lien entre pilotage stratégique, production du rapport annuel et rôle de validation de la gouvernance.
POUR ALLER PLUS LOIN
Lien Associathèque : Gérer une association – Les rapports annuels