
Bonne pratique 74
OBJECTIF : UN SYSTÈME COMPLET DE PILOTAGE
P&E1.1 #72 à 74 Organisation d’un contrôle de gestion
L’organisation du contrôle de gestion est auditée par le comité spécialisé chargé de vérifier la réalité du contrôle interne.
Pourquoi ?
Pour rappel, ici c’est le dispositif global du contrôle de gestion qui doit être revu a minima i.e. comment le contrôle de gestion fonctionne.
En ce sens, le comité de vigilance doit comprendre par exemple :
- si l’information à destination des managers est fiable (comment l’information est alimentée et vérifiée dans son efficacité et son effectivité) ;
- si le contrôle de gestion couvre tous les domaines importants ;
- si les indicateurs sont pertinents et si les données qui alimentent ces indicateurs sont fiables ;
- si la fréquence de production de ces données est pertinente ;
- si le coût pour les produire est raisonnable…
C’est dans cet esprit que l’organisation du contrôle de gestion (dispositif, fonctionnement) est revue par le comité spécialisé chargé de vérifier la réalité du contrôle interne.
Comment ?
Le rôle exercé par le contrôle de gestion doit exister ; sa mission et son fonctionnement sont précisés dans une procédure ; en fonction de la taille de l’organisation, le rôle de “contrôle de gestion” peut être exercé soit par une équipe dédiée dans les organisations de taille significative, soir par un responsable financier ou de la trésorerie dans des organisations de taille plus petite.
Cette revue fait partie des missions du comité de vigilance.
Critères qualitatifs ?
- la mission du contrôle de gestion formalisée et validée par le CA ;
- la revue de l’organisation du contrôle de gestion fait partie des missions préconisées du comité de vigilance.
Questions / Commentaires
Le comité de vigilance / comité spécialisé doit-il auditer l'organisation du Contrôle de Gestion, mais aussi sa pertinence, sa qualité et son efficacité ?
On rejoint la notion de complétude du CdG, et il revient bien au contrôle interne de s'assurer de la complétude du CdG, de manière à fournir les "bonnes informations" de pilotage. Le comité de vigilance doit alerter sur des déficits graves mais ne pas se substituer à titre opérationnel à la DG et au CdG.
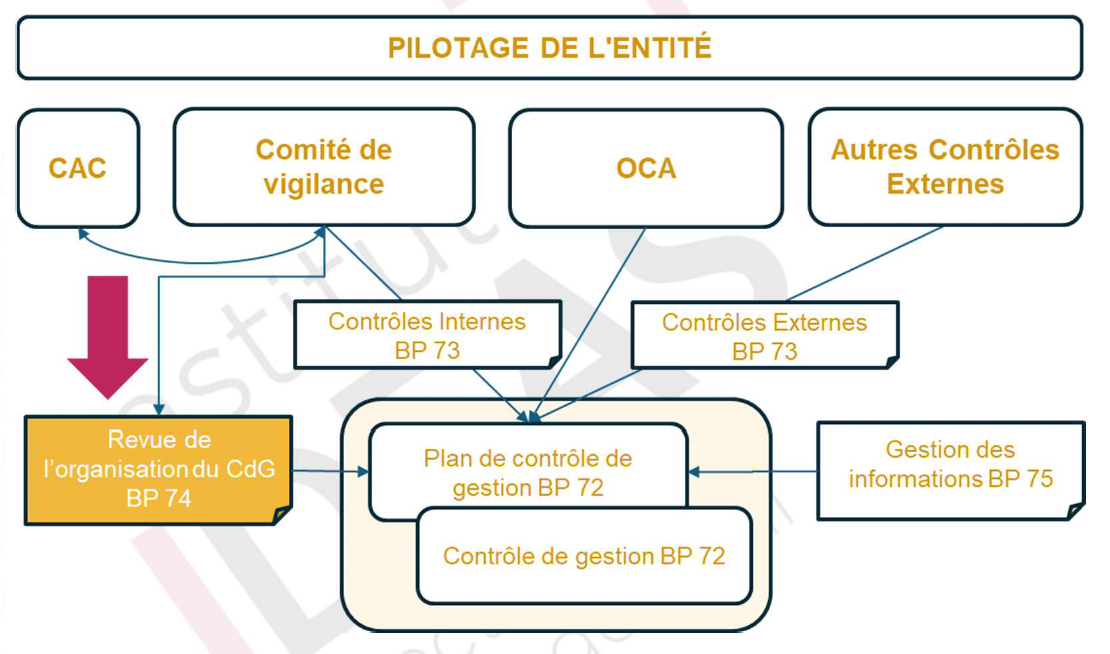
Description du schéma Pilotage de l'entité
Ce schéma montre la structure du contrôle de gestion divisée en plusieurs blocs :
- Le CAC et le Comité de vigilance effectuent des Contrôles Internes (B.P. 73) et la Revue de l'organisation du CdG (B.P. 74 (étape actuelle)
- D'autres contrôles externes (B.P. 73 sont effectués)
- L'OCA est aussi impliqué dans le dispositif de contrôle global
Les structures mènent au dispositif coordonné de contrôle (Plan de contrôle de gestion, B.P. 72 et Gestion des informations, B.P. 75), le tout permettant de sécuriser le pilotage et améliorer les pratiques de gestion.