
Bonne pratique 51
OBJECTIF : UNE COMPTABILITÉ GÉNÉRALE RÉGULIÈRE, SINCÈRE ET CONTRIBUANTÀ DONNER UNE IMAGE FIDÈLE
F1.1 #50 à 53 Organisation comptable
Pour les entités faisant appel public à la générosité, le Compte de Résultat par Origine et Destination (CROD) et le Compte d’Emploi des Ressources (CER) doivent être tous deux établis avec leurs annexes conformément aux textes de l’ANC.
Pourquoi ?
Depuis le 1er janvier 2020, les organismes doivent appliquer le nouveau plan comptable. Si l’organisme fait appel à la générosité du public ou “AGP” (voir focus AGP), elle doit établir le CROD et le CER de manière obligatoire quand les ressources liées à l’AGP sont supérieures à 153 000€.
- Le CROD a pour objectif d’informer le lecteur des comptes sur la ventilation des produits et des charges entre les actions financées par la générosité du public et les autres produits et charges. Il permet alors de déterminer la part du résultat comptable provenant des différentes activités réalisées sur l'exercice. Le tableau de ventilation des ressources et emplois est complété par un tableau des contributions volontaires en nature.
- Le CER vient compléter les informations financières du CROD, les éléments chiffrés ne concernent que les opérations des actions financées par l’appel de la générosité auprès du public Un comparatif sur deux exercices permet d’apprécier l’évolution des ressources et des emplois générés par la collecte auprès du public.
L'AGP entraîne des exigences d'information supplémentaires dans l'annexe. Le tableau de variation des fonds propres requis dans l'annexe dans le cas général fait l'objet d'une présentation spécifique pour faire apparaître les variations d'origine AGP.
A noter, au delà des seuils obligatoire, l’établissement du CROD et CER peuvent être utiles pour fournir des informations pertinentes. Le CROD et le CER peuvent aussi être nécessaires par anticipation si on envisage de développer une activité faisant appel à la générosité du public ou si elle fait appel à la générosité du public de manière significative sans atteindre le seuil de 153 k €.
Comment ?
Les montants du CER correspondent bien à ceux de CROD.
Les modalités de répartition des charges indirectes entre missions sociales, frais de fonctionnement et frais d'appel à la générosité publique doivent être établies avec le plus de précision possible mais incluent nécessairement un certain arbitraire. C'est la raison pour laquelle elles doivent être détaillées dans l'annexe et, normalement, utiliser des méthodes identiques année après année pour permettre de suivre les évolutions sur des bases comparables.
Voir les Bonnes pratiques du chapitre F3 pour la répartition des charges en comptabilité analytique, nécessaire pour produire cette information.
Critères qualitatifs ?
La pertinence de l’affectation des coûts aux différentes rubriques du CER et CROD (absence d’anomalie dans le classement des coûts par rubriques).
Les modalités de répartition des charges indirectes entre missions sociales, frais de fonctionnement, frais d'appel à la générosité publique sont décrites dans l’annexe. (voir B.P. 66).
Questions / Commentaires
À NOTER :
- Le tableau de variation des fonds propres est requis, même hors appel à la générosité du public (AGP). Il s’agit simplement d’une présentation spécifique de ce tableau pour prendre en compte l’AGP.
- Il n’y a pas d’obligation formelle de publier de CROD et le CER en dessous du seuil de 153 K € d’AGP. Mais dans une perspective de développement de l’AGP, la recommandation prend tout son sens, d’autant que la production correcte du CROD et du CER nécessite souvent une adaptation (voire une implantation) de la comptabilité analytique.
Pour rappel: « L’appel à la générosité du public consiste à solliciter le public pour recevoir des dons pour soutenir une cause scientifique, sociale, familiale, humanitaire, philanthropique, éducative, sportive, culturelle ou participant à la défense de l’environnement » (Associations.gouv.fr).
En l’absence de sollicitations du public (d’AGP), il n’y a pas d’obligation de CROD et CER.
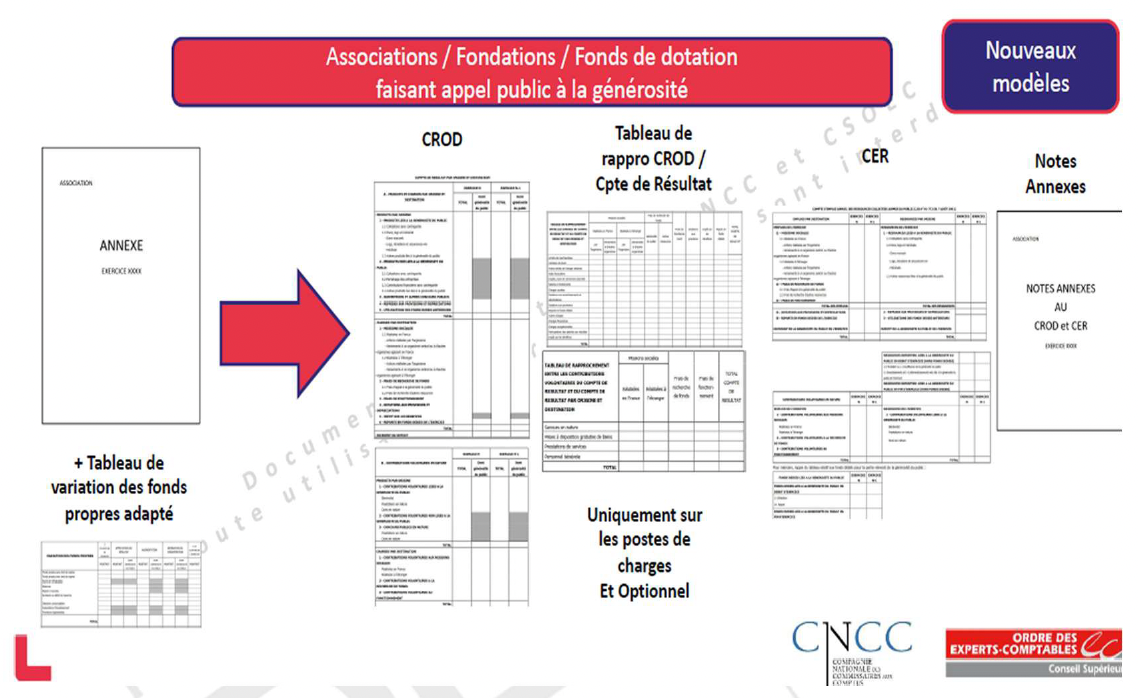
Description d'un visuel présentant les documents spécifiques requis pour les organisations faisant appel à la générosité du public.
Ce visuel montre que, en plus de l’annexe, des documents complémentaires sont produits : le compte d’emploi des ressources (CER), le compte de résultat par origine et destination (CROD) et un tableau de rapprochement entre ces éléments.
Il inclut également des notes annexes et, si nécessaire, un tableau de variation des fonds propres adapté.
L’ensemble indique un renforcement des obligations de transparence, avec des modèles normalisés pour expliquer l’utilisation des ressources collectées.
Point comptables propres aux OBNL relatifs au CROD et CER – RAPPEL ANC 2018-06 Art. 432-1
Les associations et fondations relevant des articles 3 et 4 de la loi n° 91-772 du 7 aout 1991 et les fonds de dotation qui font appel à la générosité du public relevant de §2 du VI de l’article 140 de la loi n° 2008-776 de modernisation de l’économie incluent dans l’annexe de leurs comptes annuels une sous-section 4 qui comporte les états suivants :
- Un compte de résultat par origine et destination défini à l’article 432-2 CROD ;
- Un rapprochement entre les charges du compte de résultat et les charges du compte de résultat par origine et destination ;
- Un compte d’emploi annuel des ressources collectées auprès du public conformément à la loi n° 91- 772 du 7 Août 1991 défini à l’article 432-17 CER ;
- Les informations nécessaires à leur bonne compréhension : notes annexes ;
- Un tableau de variation des fonds propres tel que défini à l’article 432-22 en identifiant la part APG dans les variations de l’exercice (affectation du résultat / Augmentation / Diminution ou Consommation) ;
- Le tableau de variation des immobilisations comprend une ligne complémentaire sur les legs destinés à être cédés.
FOCUS : Appel à la Générosité du Public
SOURCE - GUIDE DE L’APPEL A LA GENEROSITE DU PUBLIC - DJEPVA :
L’appel à la générosité du public est défini par l’article 3 de la loi n°91-772 du 7 août 1991 modifiée plusieurs fois récemment.
Guide publié par le ministère chargé de la vie associative avec l’appui de la compagnie nationale des commissaires aux comptes, les notions et éléments de procédure indispensables à la compréhension du régime de l’appel à la générosité du public :
GUIDE de l'Appel à la Générosité du Public. Le document est intitulé "L'appel à la générosité du public (AGP) - Notions et procédure« . Il est daté d’Octobre 2024.
SYNTHÈSE du Guide de la DJEPVA sur l'appel à la générosité du public.
Ce guide élaboré par la Direction de la jeunesse, de l'éducation populaire, de la vie associative traite des notions et procédures relatives à l'appel à la générosité du public.
Les points essentiels à retenir :
- Seuil déclencheur :
153 000€ de ressources collectées via l'AGP (50 000€ pour les associations cultuelles mixtes) ; - Trois conditions cumulatives :
- Causes légalement définies ;
- Appel s'adressant à un public ouvert (pas un cercle fermé) ;
- Ressources issues de la générosité (sans contrepartie); - Obligations :
- Déclaration préalable en préfecture ;
- Établissement d'un Compte d'Emploi des Ressources (CER) ; - Point de vigilance :
Un simple bouton "Je fais un don" sur un site web constitue déjà un appel au sens de la loi.
Le document original complet fait 16 pages et contient également une grille d'analyse pratique pour déterminer si une organisation entre dans le champ d'application de ces obligations.
A noter : s’agissant d’un fonds de dotation, ce dernier doit solliciter et obtenir l’accord de la préfecture avant de pouvoir faire appel à la générosité du public.