
Bonne pratique 24
OBJECTIF : UNE GESTION DÉSINTÉRESSÉE ET TRANSPARENTE
G3.1 #19 à 24 Une gestion désintéressée et transparente
Le rapport spécial sur les conventions réglementées rédigé par le Commissaire aux comptes s’appuie sur la liste (à jour) des entités dans lesquelles les dirigeants exercent des fonctions d’Administration ou de Direction ainsi que sur la liste des conventions nouvelles et celles poursuivant leurs effets.
Pourquoi ?
Cette bonne pratique a pour objectif de contribuer à assurer la transparence et la protection de l’organisme.
Le rapport spécial établi permet d’informer les parties prenantes des conventions conclues qui pourraient potentiellement être une cause de conflit d’intérêts et de vérifier que ces conventions sont acceptables et équitables. Il engage la responsabilité des dirigeants en cas d’existence de conventions non approuvées ou contraires aux intérêts de l’organisme.
Comment ?
C’est une des obligations du CAC nommé par l’organisme.
Point d’attention: le rapport du CAC est fait sur base des informations reçues ou découvertes dans le cadre de sa mission. En ce sens, ce n’est pas une garantie complète d’exhaustivité.
Voir B.P. 22 relative à l’établissement de la liste.
Critères qualitatifs ?
- Le CAC a connaissance de la liste des entités dans lesquelles les dirigeants exercent des fonctions d’Administration ou de Direction (cf. B.P. 22) pour rédiger son rapport.
- Le rapport est transmis à l’OCA.
Questions / Commentaires
RAPPEL : Le rapport du CAC sur les conventions réglementées est requis pour les associations RUP, celles ayant une activité économique ou celles ayant reçu plus de 153 k € de subventions.
Le rapport du CAC n’est pas requis par la réglementation (à date) pour :
- les associations qui ne rentrent pas dans la liste ci-dessus ;
- les fondations reconnues d’utilité publique et les fonds de dotation.
Cependant même dans les cas non obligatoires listés ci-dessus, ce rapport est souhaitable et pourrait cependant être réalisé mais sur demande de l’OCA.
Cas particulier: lorsque qu’un membre de l’organe d’administration est rémunéré et figure donc dans la liste des conventions réglementées communiquée au CAC. Le CAC effectue les diligences obligatoires relatives aux conventions réglementées.
Les statuts peuvent prévoir le cas échéant les modalités d’autorisation préalable et/ou l’information des membres de l’organe délibérant ou des adhérents sur les conventions approuvées antérieurement et poursuivant leurs effets, ou d’autres dispositions dont le commissaire aux comptes doit tenir compte pour l’établissement du rapport spécial.
Conflits d'intérêts (B.P. 22, B.P. 23, B.P. 24)
- Déclarations annuelles des administrateurs
- Procédures d’accord préalable
- Rapport spécial sur les conventions réglementées
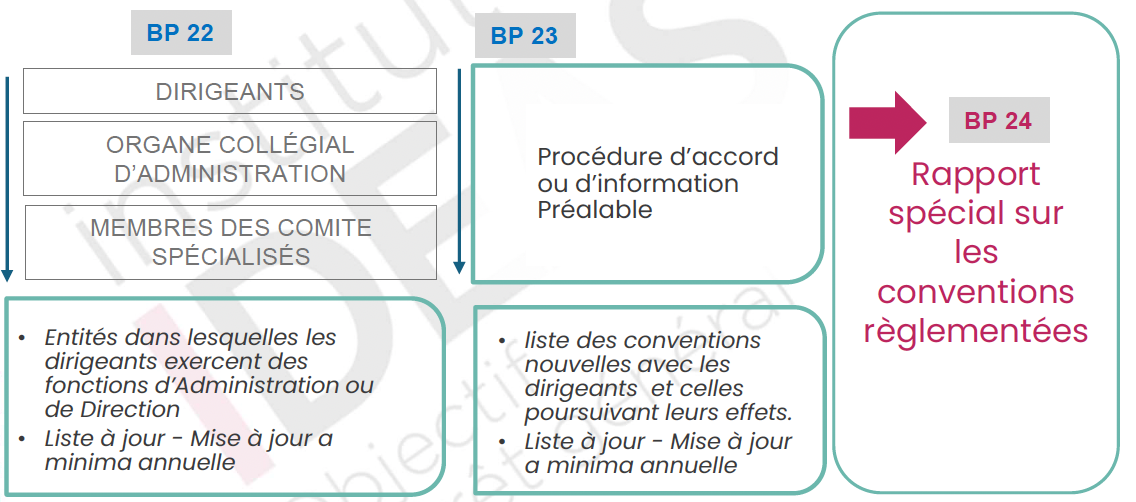
Description du schéma du processus de recensement, validation et reporting des conventions réglementées
Ce visuel présente le processus de gestion et de déclaration des conventions réglementées impliquant les dirigeants. Il s’organise en trois blocs :
- L’identification des acteurs concernés (dirigeants, organe d’administration, membres de comités) avec une liste des entités et leur mise à jour annuelle (B.P. 22) ;
- Une procédure d’accord ou d’information préalable accompagnée d’une liste des conventions concernées, également mise à jour régulièrement (B.P. 23).
- L’ensemble aboutit à la production d’un rapport spécial sur les conventions réglementées (B.P. 24).
L’idée principale est de montrer une chaîne structurée allant du recensement des situations à leur formalisation dans un rapport obligatoire.