
Bonne pratique 72
OBJECTIF : UN SYSTÈME COMPLET DE PILOTAGE
P&E1.1 #72 à 74 Organisation d’un contrôle de gestion
L’entité dispose d’un plan de contrôle pour s’assurer de la réalité et de l’efficacité de ses actions. Basé sur les contrôles par la hiérarchie et sur la fonction contrôle de gestion de l’entité, il permet d’assurer un contrôle régulier et cohérent de l’ensemble des activités au regard des principes d’efficacité et d’efficience.
Pourquoi ?
RAPPEL :
Le contrôle de gestion (CdG) est un système de pilotage mis en oeuvre dans une organisation dans l’objectif d’optimiser les services rendus (efficacité) et d’améliorer le rapport entre les moyens engagés et les résultats obtenus (efficience). Il intègre également la prise en compte de la pertinence des moyens à disposition pour atteindre les objectifs.
Le contrôle de gestion est le dispositif qui permet de mesurer et d’analyser les activités de l’organisme. La mission principale du contrôle de gestion est de donner aux décideurs les informations qui leur permettront de prendre les bonnes décisions. Il doit permettre de :
- suivre l'écart entre la situation (réelle) et le but visé (valeur cible, budget à respecter)
- prendre toutes décisions utiles liées au respect des engagements validés.
Le contrôle interne s’appuie fortement sur le contrôle de gestion et d’autres dispositifs (procédures d’engagement de dépenses, notes de frais, etc..) Ici, le “plan de contrôle” se réfère au plan de contrôle de gestion et s’entend comme le dispositif de pilotage de l’OBNL.
L’entité doit disposer d’une fonction contrôle de gestion (pris dans le sens de système complet de pilotage) pour s’assurer de la réalité, de l’efficacité et de l’efficience de ses actions. La fonction contrôle de gestion couvre l'ensemble des activités de l'organisme (même si elles sont décentralisées et/ou très diverses).
L’objectif dans cette bonne pratique est de s’assurer que l’entité a mis en place une fonction et une organisation du contrôle de gestion.
Comment ?
La fonction CdG participe à l’élaboration et à la définition des objectifs et des plans d’action y afférents, la prévision moyen terme (plan) et court terme (budget annuel et mensuel) sous la responsabilité de la direction et de l’OCA.
Elle assure le suivi des réalisations, l’actualisation des prévisions et la préparation de mesures correctives. A tous les niveaux, le contrôle de gestion imprime au quotidien une dynamique de prévision et d’action.
Le contrôle de gestion suit les activités (le “réel” comparé aux objectifs et prévisions budgétaires relatifs aux activités). L’analyse des écarts doit permettre aux opérationnels responsables de prendre les décisions nécessaires. La formalisation de ce suivi est effectuée dans le plan de contrôle de gestion qui correspond à la liste des éléments à maîtriser.
En particulier, le suivi du budget résultant du processus budgétaire annuel (B.P. 68 & B.P. 69) est réalisé.
Enfin, le contrôle de gestion contribue aussi au reporting.
Critères qualitatifs ?
Le rôle du « contrôle de gestion » est formalisé et ses missions sont définies. Les activités à maîtriser sont définies. Les indicateurs pertinents pour les mesurer sont fixés, les informations pour les collecter sont fiables.
Des revues sont organisées périodiquement avec les responsables opérationnels pour analyser les écarts avec le budget.
Des actions de remédiation sont prises si nécessaires, et sont suivies pour en valider l’impact. Les éléments d'atterrissage de fin d’année sont réévalués si besoin.
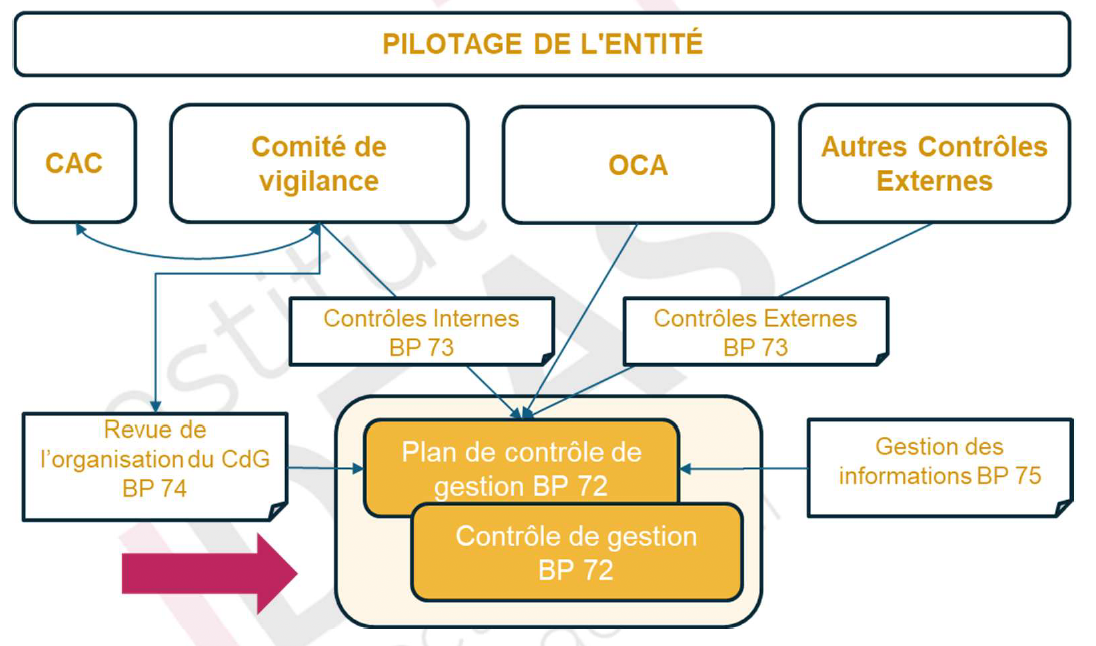
Description du schéma Pilotage de l'entité
Ce schéma montre la structure du contrôle de gestion divisée en plusieurs blocs :
- Le CAC et le Comité de vigilance effectuent des Contrôles Internes (B.P. 73) et la Revue de l'organisation du CdG (B.P. 74)
- D'autres contrôles externes (B.P. 73) sont effectués)
- L'OCA est aussi impliqué dans le dispositif de contrôle global
Les structures mènent au dispositif coordonné de contrôle (Plan de contrôle de gestion, B.P. 72 (étape actuelle) et Gestion des informations, B.P. 75), le tout permettant de sécuriser le pilotage et améliorer les pratiques de gestion.
FOCUS : Le Contrôle de Gestion
Le contrôle de gestion est un contrôle de l’efficacité* et de l’efficience** financière et non financière (budgétaire, de trésorerie, économique, Rh, missions sociales et environnementales…) appréciée par rapport aux performances passées, aux prévisions et aux objectifs dans le cadre la mission de la structure.
Le contrôle de gestion contrôle aussi la pertinence : les moyens sont-ils en phase avec les objectifs ?
- Son double objectif est d’aider les opérationnels à maîtriser la conduite des activités de l’entité et de dynamiser le management à tous les niveaux de responsabilité opérationnelle.
- Ses outils comprennent notamment des indicateurs non financiers et financiers, des objectifs, des plans d'action et des budgets, des prévisions annuelles (probable / réalisé / atterrissage), des rapports d'activité, des tableaux de bord, des réunions d'analyse des résultats, des analyses ponctuelles.
- Le contrôle de gestion s’appuie sur des données fiables, financières et non financières tiré d’un système d’information soumis au contrôle interne. L’information doit être fournie en temps et en heure pour permettre aux organes dirigeants d’exercer un pilotage effectif opérationnel et stratégique.
* Efficacité : Elle se mesure en fonction de l’atteinte des objectifs fixés.
** Efficience : Elle se mesure en termes de moyens mis en oeuvre pour atteindre les objectifs (qui sont à atteindre au meilleur coût).
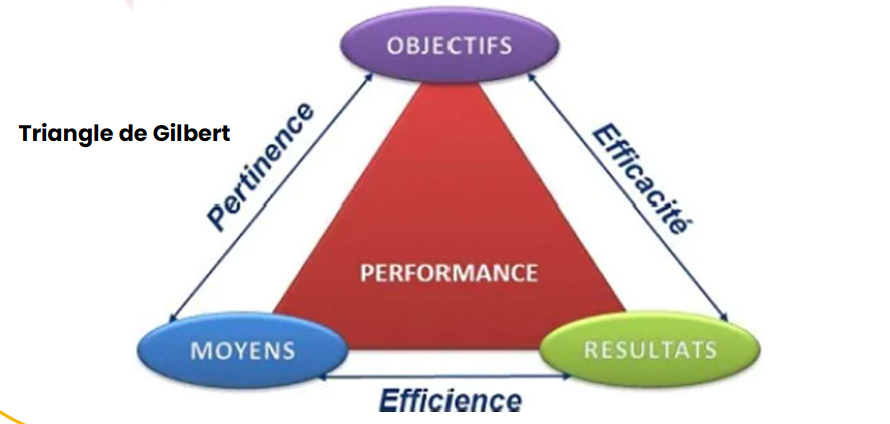
Description du Triangle de Gilbert
Ce schéma prend la forme d’un triangle reliant trois éléments : les objectifs, les moyens mobilisés et les résultats obtenus.
Chaque côté du triangle correspond à un critère d’analyse : la pertinence (adéquation moyens-objectifs), l’efficacité (atteinte des résultats par rapport aux objectifs) et l’efficience (rapport entre moyens engagés et résultats).
L’ensemble montre que la performance repose sur l’équilibre entre ces trois dimensions complémentaires.