
Bonne pratique 39
OBJECTIF : UNE POLITIQUE DE GESTION DES RICHESSES HUMAINES INSPIRÉE PAR UNE RECHERCHE D’EXEMPLARITÉ SOCIALE
G6.3 #39 Une politique salariale et de rémunération définie par l’organe collégial d’administration
L’entité dispose de documents décrivant les pratiques salariales et de rémunération approuvée par l’organe collégial d’administration. Elles sont en cohérence avec les pratiques du secteur d’activités et respectant l’échelle de rémunération de référence (convention collective applicable, à défaut étude de marché ou références du secteur).
Pourquoi ?
S’assurer que les pratiques salariales de l’organisme sont formalisées et revues, approuvées et adéquate par rapport au secteur concerné
Comment ?
Selon la taille de l’association et son rattachement ou non à une convention collective, les actions suivantes peuvent être mises en place :
- Formaliser la politique salariale de l’association (référence à la Convention Collective applicable, périodicité des révisions salariales, processus d’augmentations individuelles, règles d’attribution de primes éventuelles individuelles et/ou collectives.
- Faire approuver la politique de rémunération une fois par an par l’organe collégial d’administration, dans ses dimensions économiques et sociales. Selon les cas, engager la Négociation Annuelle Obligatoire (NAO) avec les organisations syndicales après décision de l’OCA sur la politique à mettre en oeuvre pour l’année.
- Le cas échéant, intégrer dans la politique globale de rémunération les avantages sociaux comme la couverture maladie (mutuelle), les tickets repas et la rémunération différée (intéressement, PERCO) ou encore les CET (Comptes épargne temps).
- Tenir compte du système de classification des emplois de la branche et des minima salariaux actualisés de la Convention Collective applicable. Transposer les échelles de classification et de rémunération de la branche vers le dispositif de classification et de rémunération de l’association . Avoir une base de données paie « intègre » et facilement exploitable. Utiliser les enquêtes de rémunération en vue d’un éventuel benchmark (par exemple enquêtes sur les rémunérations dans l’ESS/le monde associatif ou baromètre France Générosités). Être vigilant sur les biais de rémunération liés à la discrimination (sexe, âge, qualification…).
Critères qualitatifs ?
Document formalisé décrivant les pratiques salariales avec l’ensemble des sujets couverts et approuvé par l’OCA.
Questions / Commentaires
FOCUS : Pratiques salariales
À NOTER : Les pratiques salariales se concentrent principalement sur la gestion des salaires de base, tandis que les pratiques de rémunération couvrent un éventail plus large de composantes de la rémunération, y les avantages sociaux et les rémunérations variables. Les pratiques salariales se concentrent sur la manière dont les salaires de base sont déterminés et gérés au sein d’une organisation. Elles incluent des éléments tels que l’équité interne, externe, les grilles de salaire (échelon selon les postes; la rémunération variable. Les pratiques de rémunération englobent un ensemble plus large de principes et d’actions qui définissent, distribuent et gèrent l’ensemble des rémunérations et des avantages des employés. Elles incluent la rémunération fixe et variable , la rémunération indirecte : Avantages en nature et avantages sociaux, tels que la mutuelle d’entreprise, les titres-restaurant, les plans d’épargne entreprise, définition des règles claires de remboursement /abandons de frais et des modalités de contrôle.
Quelles sont les obligations de publication sur la rémunération des dirigeants ?
RAPPEL : Rémunération des dirigeants loi n° 2006-586 du 23 mai 2006:
- Les associations dont le budget annuel est supérieur à 150 000 € et recevant une ou plusieurs subventions de l’État ou d’une collectivité territoriale dont le montant est supérieur à 50 000 € doivent publier chaque année dans le compte financier les rémunérations des trois plus hauts cadres dirigeants bénévoles et salariés ainsi que leurs avantages en nature.
- Sont considérés comme cadres dirigeants les personnes ayant une grande indépendance dans l’organisation de leur emploi du temps et habilitées à prendre des décisions de manière autonome.
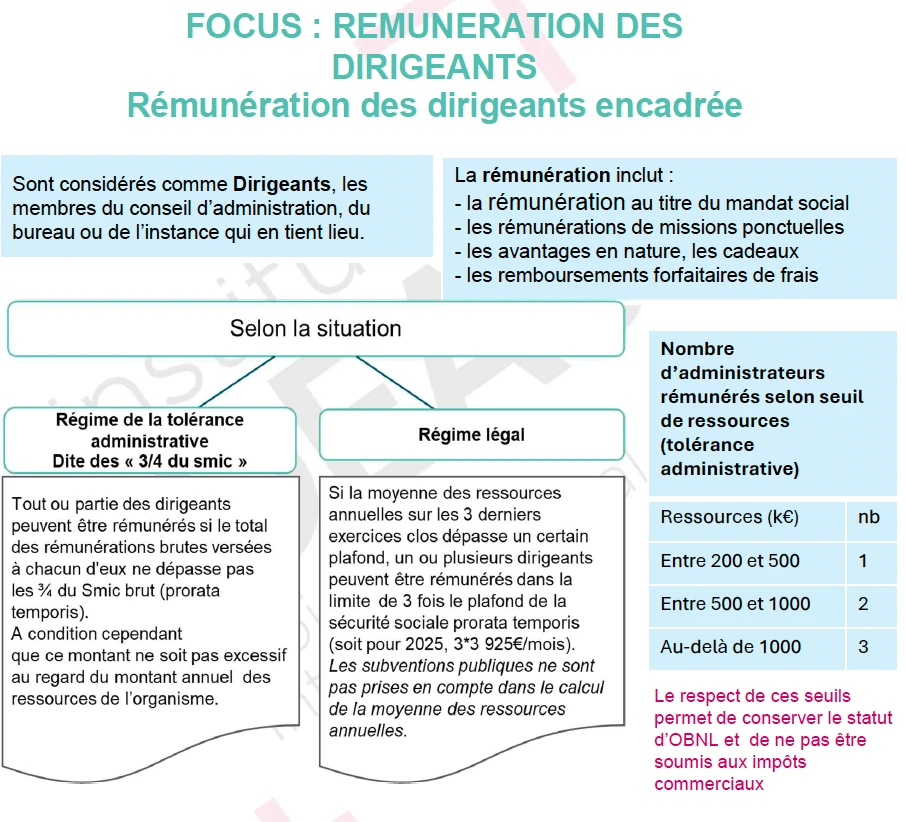
FOCUS : REMUNERATION DES DIRIGEANTS - Rémunération des dirigeants encadrée
Sont considérés comme Dirigeants, les membres du conseil d’administration, du bureau ou de l’instance qui en tient lieu.
La rémunération inclut :
- la rémunération au titre du mandat social
- les rémunérations de missions ponctuelles
- les avantages en nature, les cadeaux
- les remboursements forfaitaires de frais
Selon la situation :
- Régime de la tolérance administrative dite des "3/4 du smic"
Tout ou partie des dirigeants peuvent être rémunérés si le total des rémunérations brutes versées à chacun d'eux ne dépasse pas les 3/4 du Smic brut (prorata temporis).
A condition cependant que ce montant ne soit pas excessif au regard du montant annuel des ressources de l'organisme. - Régime légal
Si la moyenne des ressources annuelles sur les 3 derniers exercices clos dépasse un certain plafond, un ou plusieurs dirigeants peuvent être rémunérés dans la limite de 3 fois le plafond de la sécurité sociale prorata temporis (soit pour 2025, 3*3 925€/mois).
Les subventions publiques ne sont pas prises en compte dans le calcul de la moyenne des ressources annuelles.
Nombre d'administrateurs rémunérés selon seuil de ressources (tolérance administrative)
| Ressources (k €) | nb |
|---|---|
| Entre 200 et 500 | 1 |
| Entre 500 et 1000 | 2 |
| Au-delà de 1000 | 3 |
Le respect de ces seuils permet de conserver le statut d’OBNL et de ne pas être soumis aux impôts commerciaux.