
Bonne pratique 87
OBJECTIF : DES MESURES ET ÉVALUATIONS DE L’EFFICACITÉ, DE L’EFFICIENCE et DE L’IMPACT
P&E3.2 #87 & 88 Mesure de l’efficience
L’entité se dote d’indicateurs et de ratios permettant de mesurer les coûts de fonctionnement de l’activité récurrente comme des projets d’importance significative.
Pourquoi ?
On souhaite s’assurer ici que les coûts de fonctionnement sont adaptés, raisonnables et maîtrisés. C’est un élément fondamental pour un donateur qui veut s’assurer qu’ils restent dans des limites raisonnables. Mais attention tout de même aux ratios de coûts de fonctionnement trop minimes qui peuvent aussi cacher une faiblesse de moyens humains et de ressources nécessaires pour assurer la viabilité de l’organisme et de ses missions sociales.
Les coûts de fonctionnement font l’objet d’un suivi spécifique.
A noter : la définition de "coûts de fonctionnement" n'est pas nécessairement homogène d'un organisme à l'autre. Pour rappel, le mode de calcul doit être présenté dans l'annexe du rapport du CAC et ne change normalement pas d'une année à l'autre ce qui permet d’évaluer la maîtrise de l'évolution dans le temps des frais de fonctionnement.
Comment ?
Cartographier les coûts de l’entité et les affecter via comptabilité analytique ou suivi budgétaire, soit :
- À la conduite opérationnelle de l’organisme (coûts de fonctionnement interne),
- À la recherche de fonds (cf. B.P. 88),
- Aux coûts de déploiement de la mission sociale (récurrents ou projets spécifiques).
Points d’attention :
Certains partenaires requièrent des suivis de projets spécifiques dédiés (par exemple via des reporting ou tableaux de bord spécifiques). Ce suivi de projets ad hoc peut nécessiter des ressources supplémentaires très conséquentes. Dans ce cas, il peut être judicieux (si possible) d’intégrer les coûts/les ressources dédiées pour ce suivi aux coûts de projet financés le partenaire.
Critères qualitatifs ?
L’indicateur coût de fonctionnement / total des emplois et son évolution sont fournis et commentés dans le rapport annuel.
L’indicateur est disponible
- Pour l’activité classique
- Pour les projets d’importance significative.
En lien avec la B.P. 51 relative au CROD – Compte de résultat par Origine et Destination et au CER – Compte d’emploi des ressources, les B.P. 87 et 88 traitent de l’adéquation des coûts aux objectifs visés et aux résultats atteints en ce qui concerne :
- Les dépenses de fonctionnement (B.P. 87)
- Les projets d’importance significative (B.P. 87)
- Les recherches de financement (B.P. 88)
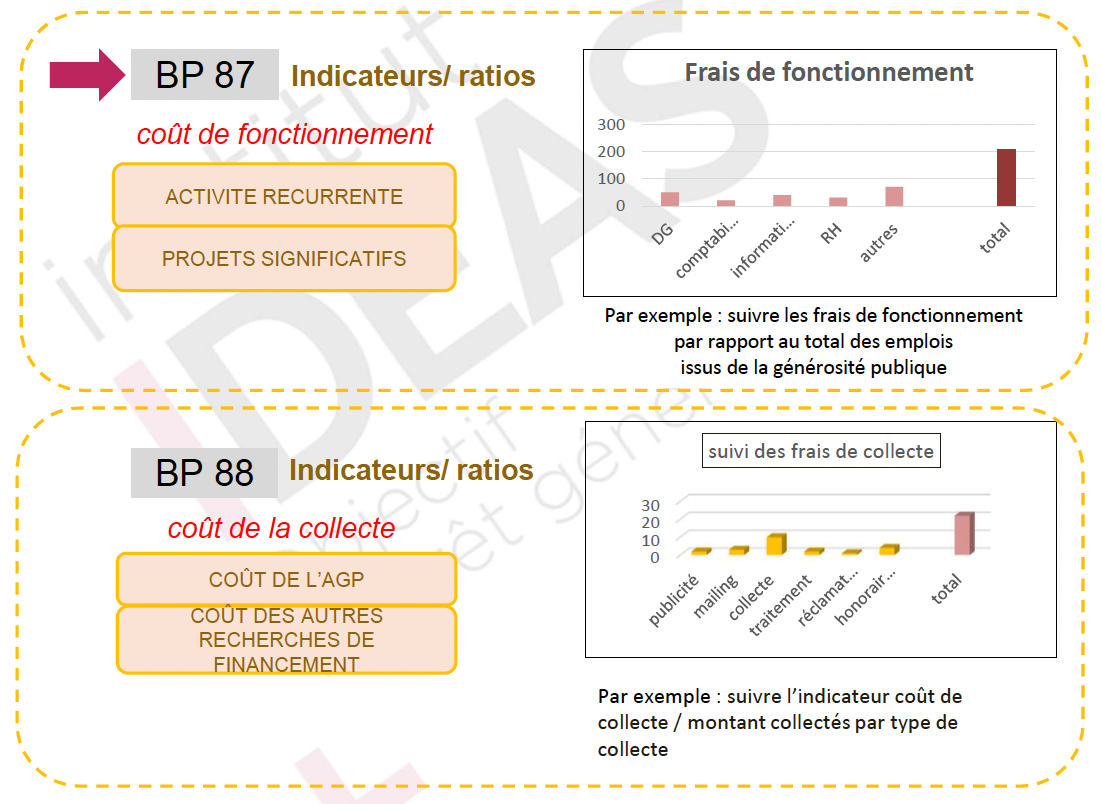
Description du schéma Indicateurs
Ce schéma distingue deux blocs :
- Les indicateurs / ratios des coûts de fonctionnement liés aux activités récurrents et aux projets significatifs (B.P. 87). Par exemple, suivre les frais de fonctionnement par rapport au total des emplois issus de la générosité publique.
- Les indicateurs / ratios du coût de la collecte lié au coût de l'AGP et au coût des autres recherches de financement (B.P. 88). Par exemple, suivre l'indicateur coût de collecte / montant collecté par type de collecte.
Il montre que ces indicateurs sont suivis via des ratios comparant les coûts aux montants collectés ou aux ressources mobilisées.
L’idée principale est de mesurer l’efficience en identifiant le poids des dépenses de fonctionnement et de collecte pour mieux piloter les ressources.